経理を外に出しても、会社から消えない義務がある


この記事の要点
- 経理を外に出しても、法令上の義務は会社に残ります。外に出るのは作業です。
- 外注すると、個人情報保護法第25条の委託先の監督が新しく加わります。義務の総量は減らず、減るのは工数です。
- 委託契約は半年〜1年で見直せても、保存の義務は7年から10年続きます。会計データの管理者権限と返却の形を、契約のときに決めておきます。
目次
「経理をアウトソーシングすると、どこまで責任を持ってもらえるんですか」。初回のご相談でよく出る質問です。似た形で「うちは丸投げなので、申告のことは代行会社さんが分かっているはずです」とおっしゃる会社もあります。
先に、当社にとって都合の悪いことから申し上げます。経理を外に出しても、法令上の義務は1つも会社から出ていきません。外に出るのは作業です。義務は残ります。そして当社は、その義務を肩代わりすることができません。申告が漏れた、帳簿が保存されていなかった、というときに税務署が向き合う相手は、委託先ではなく御社です。
これは当社の立場の説明ではなく、条文の書きぶりの話です。法令は「誰が」しなければならないかを主語で書いています。その主語を並べてみると、外注で何が変わり、何が変わらないのかが、驚くほどはっきりします。この記事は、その線引きだけを扱います。
近い話題を別の記事に分けています。どこまでの作業を任せられるかは経理の丸投げ|任せられる範囲・費用・会社に残る3つの判断、契約の型による責任の所在は経理を委託する|業務委託・準委任・派遣、調査が来たときの役割分担は経理を外に出している会社に税務調査が来たら、誰が対応するのかに書きました。本記事はその手前にある「法令上の義務の主体は誰か」に限定します。
1|条文は「誰が」と書いているか
経理の外注に関係する主な義務を、条文・公表資料の主語で並べます。当社が要約した言葉ではなく、原文がどの言葉を主語に置いているかを見てください。
| 義務 | 原文の主語 | 根拠 |
|---|---|---|
| 法人税の確定申告書を提出する | 内国法人は、各事業年度終了の日の翌日から二月以内に、税務署長に対し、確定した決算に基づき……申告書を提出しなければならない | 法人税法第74条第1項 |
| 帳簿を備え付け、帳簿書類を保存する | 法人は、帳簿を備え付けてその取引を記録するとともに、その帳簿と取引等に関して作成または受領した書類を保存する義務があります | 国税庁タックスアンサー No.5930(根拠法令として法法126、150の2ほかを掲記) |
| 会計帳簿を作成し、保存する | 株式会社は、法務省令で定めるところにより、適時に、正確な会計帳簿を作成しなければならない/株式会社は、会計帳簿の閉鎖の時から十年間、その会計帳簿及びその事業に関する重要な資料を保存しなければならない | 会社法第432条第1項・第2項 |
| 仕入税額控除のために帳簿・請求書等を保存する | 対象は事業者(免税事業者を除く)。控除には帳簿および請求書等の両方の保存が必要 | 国税庁タックスアンサー No.6496(根拠法令として消費税法第30条ほかを掲記) |
| 給与から所得税を源泉徴収して納付する | 源泉徴収義務者は給与などの支払をする者。原則として支払った月の翌月10日までに国に納める | 国税庁タックスアンサー No.2502 |
並べて見えてくることが2つあります。
ひとつめ。主語は例外なく、会社そのものです。「法人」「株式会社」「事業者」「支払をする者」。委託先の名前も、委託先の役割も出てきません。
ふたつめ。「ただし、これらの事務を他の者に委託した場合は、この限りでない」という但し書きが、どこにも付いていません。外注を禁じているわけではありません。外注してよいけれども、義務の名宛人は動かない、という構造になっています。
条文の主語を並べると、5つとも会社そのものになる
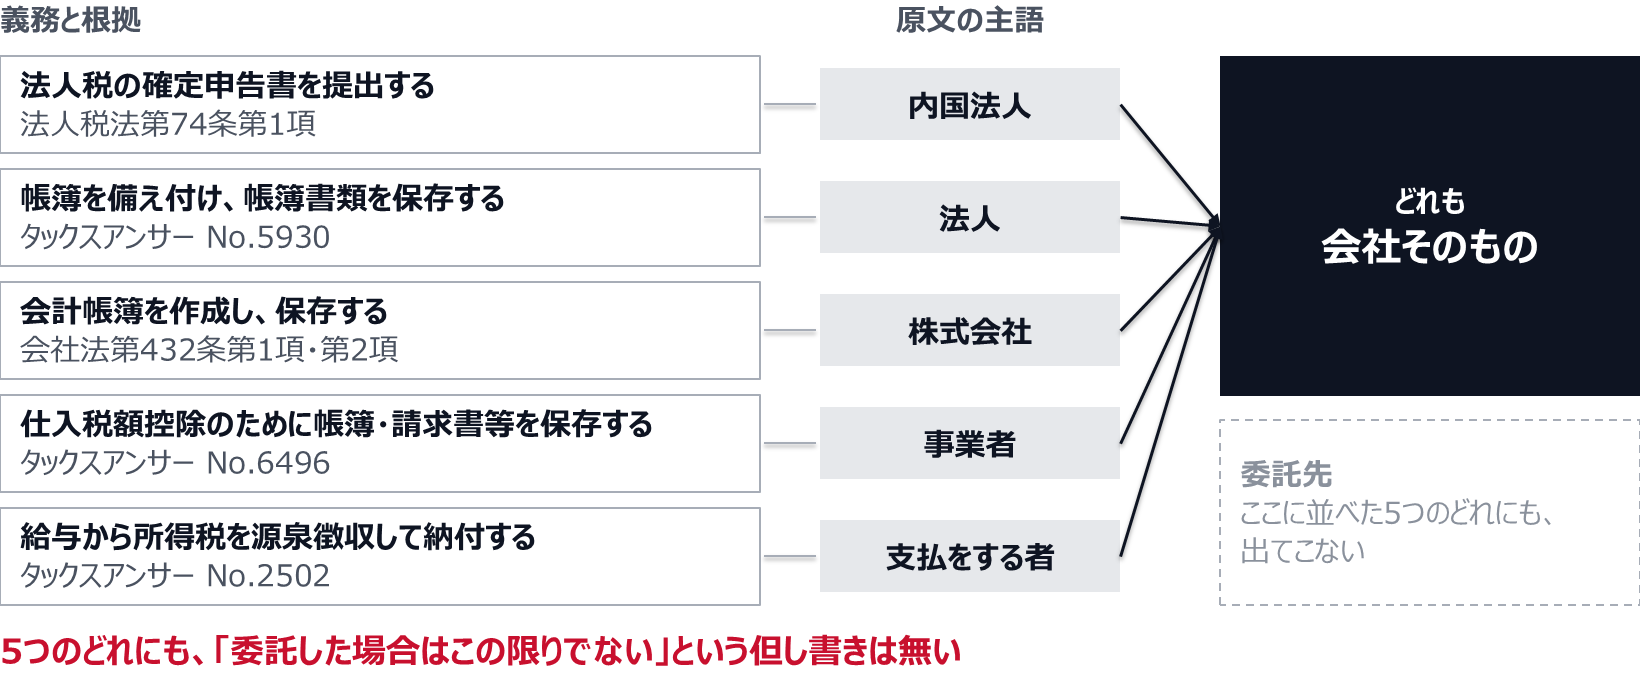
外注してよいが、義務の名宛人は動かない。ここに並べた5つのどれにも、委託先は出てこない。
だから「丸投げしているので分かりません」は、税務の場面でも、株主や金融機関に対する説明の場面でも、答えになりません。作業を外に出した会社は、作業をしなくてよくなっただけで、説明できる状態を保つ責任は持ったままです。
「代行会社が保管しています」は、保存していることになるのか
ここは実務でいちばん揺れるところです。帳簿書類を代行会社の側で保管している会社は珍しくありません。それ自体は否定されるものではありませんし、当社もお預かりすることがあります。
ただし、当社の理解では、保存義務を果たしているかどうかは「誰の手元にあるか」ではなく「会社が求められたときに出せる状態にあるか」で見るのが安全です。物理的な保管場所を委託先に置くこと自体を、当社は問題だと申し上げているのではありません。会社が取り出せない形になっているとき、義務を果たしていると言い切れるのか、という点を申し上げています。個別の事案でどう判断されるかは顧問税理士にご確認ください。
2|外に出すと、義務は減らずに1つ増える
外注しても義務は減りません。そのうえで、外注したことによって新しく発生する義務があります。委託先の監督です。
個人情報の保護に関する法律 第25条(委託先の監督)
「個人情報取扱事業者は、個人データの取扱いの全部又は一部を委託する場合は、その取扱いを委託された個人データの安全管理が図られるよう、委託を受けた者に対する必要かつ適切な監督を行わなければならない。」
経理の外注では、給与データ・従業員の口座・取引先の担当者情報など、個人データが必ず動きます。条文は「委託する場合は」と書いています。委託したから軽くなるのではなく、委託したからこそ発生する義務です。
会計上の言い方をすれば、外注は義務の移転ではなく、義務の形の変化です。自分で作業する義務が、他人の作業を監督する義務に変わる。総量は減っていません。減るのは工数です。
外に出すと、義務は減らずに1つ増える
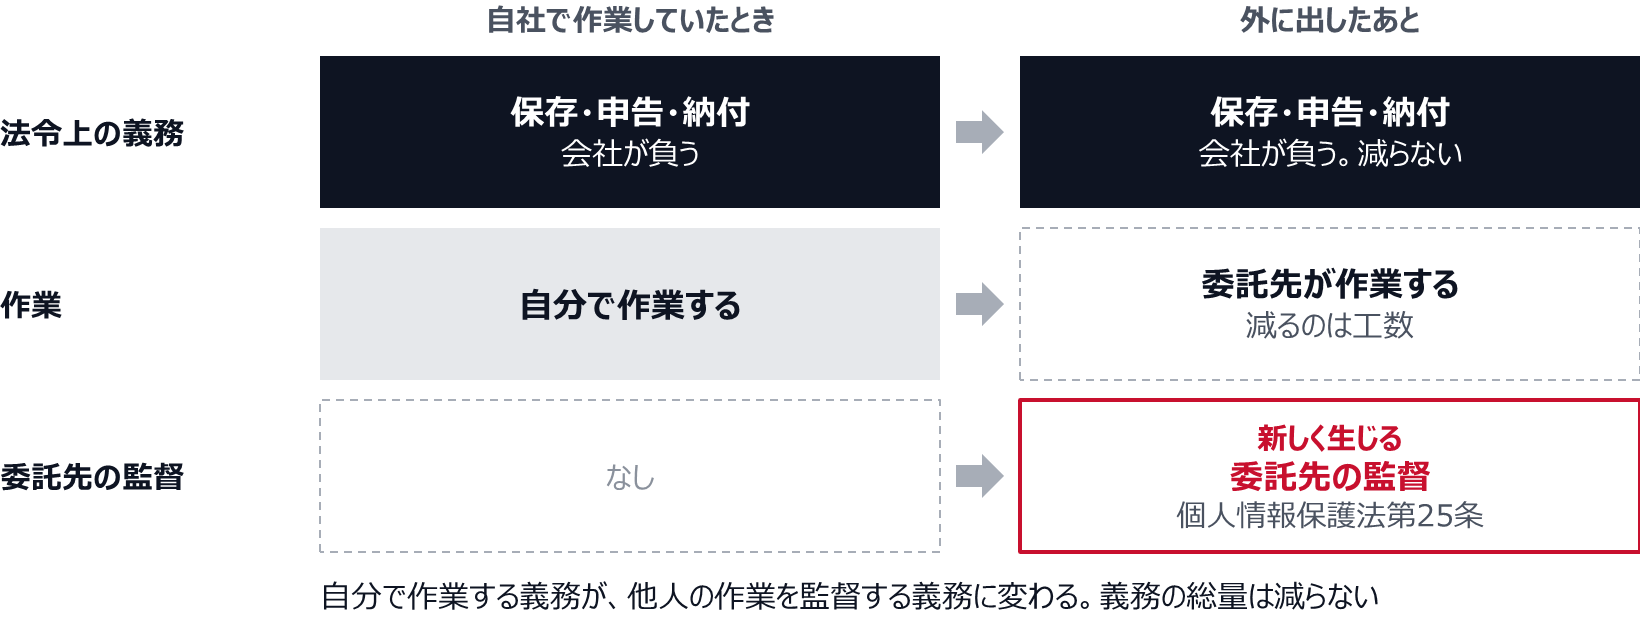
自分で作業する義務が、他人の作業を監督する義務に変わる。減るのは工数。
契約形態によって指揮命令や責任の所在がどう変わるかは経理を委託する|業務委託・準委任・派遣で、責任の所在がどう変わるかに、渡す権限の具体的な設計は経理の外部委託|アクセス権限の渡し方と、契約が終わった日のデータの戻し方に分けて書いています。
3|「消えない義務」を、社内の仕事の形に翻訳すると4つ
条文の話のままだと動けないので、実務の形に落とします。経理を全面的に外に出している会社でも、社内に必ず4つ残ります。担当者を1人ずつ決めてください。
(1) 保存されている状態を、会社の側で確かめる
年に1回で足ります。「いま、直近の事業年度の総勘定元帳と証憑を、当社の手で取り出せますか」を実際に試してください。聞くのではなく、試すことです。ダウンロードして開けるところまでを確認します。当社が受託している会社にも、この確認をお願いしています。
(2) 申告の内容を、会社として承認する
申告書に責任を持つのは会社です(法人税法第74条第1項の主語は内国法人です)。税務代理・税務書類の作成・税務相談は税理士の業務であり、経理代行会社は行いません。だからこそ、会社は「税理士に任せた」ではなく「内容を確認して出した」という状態を作る必要があります。数字の根拠が説明できるかを、決算の前に一度確認してください。
(3) 支払と納付の期限を、会社のカレンダーに持つ
源泉所得税は原則として支払った月の翌月10日、住民税の特別徴収も同じ月の10日、消費税・法人税は事業年度終了の日の翌日から2か月以内。これらの期限は、委託先の営業日や担当者の休みとは無関係に来ます。代行会社が資料を出す日ではなく、会社が納める日をカレンダーに置いてください。年間の流れは経理の年間スケジュールにまとめています。
(4) 委託先を監督する
個人情報保護法第25条の話を、運用に落とすとこうなります。誰がどのアカウントで自社のデータに触れているか、退職者のアカウントが止まっているか、再委託が発生していないか。年1回、名簿の形で出してもらってください。「信頼しているので聞いていません」は監督ではありません。
消えない義務を、社内の4つの仕事に置き換える
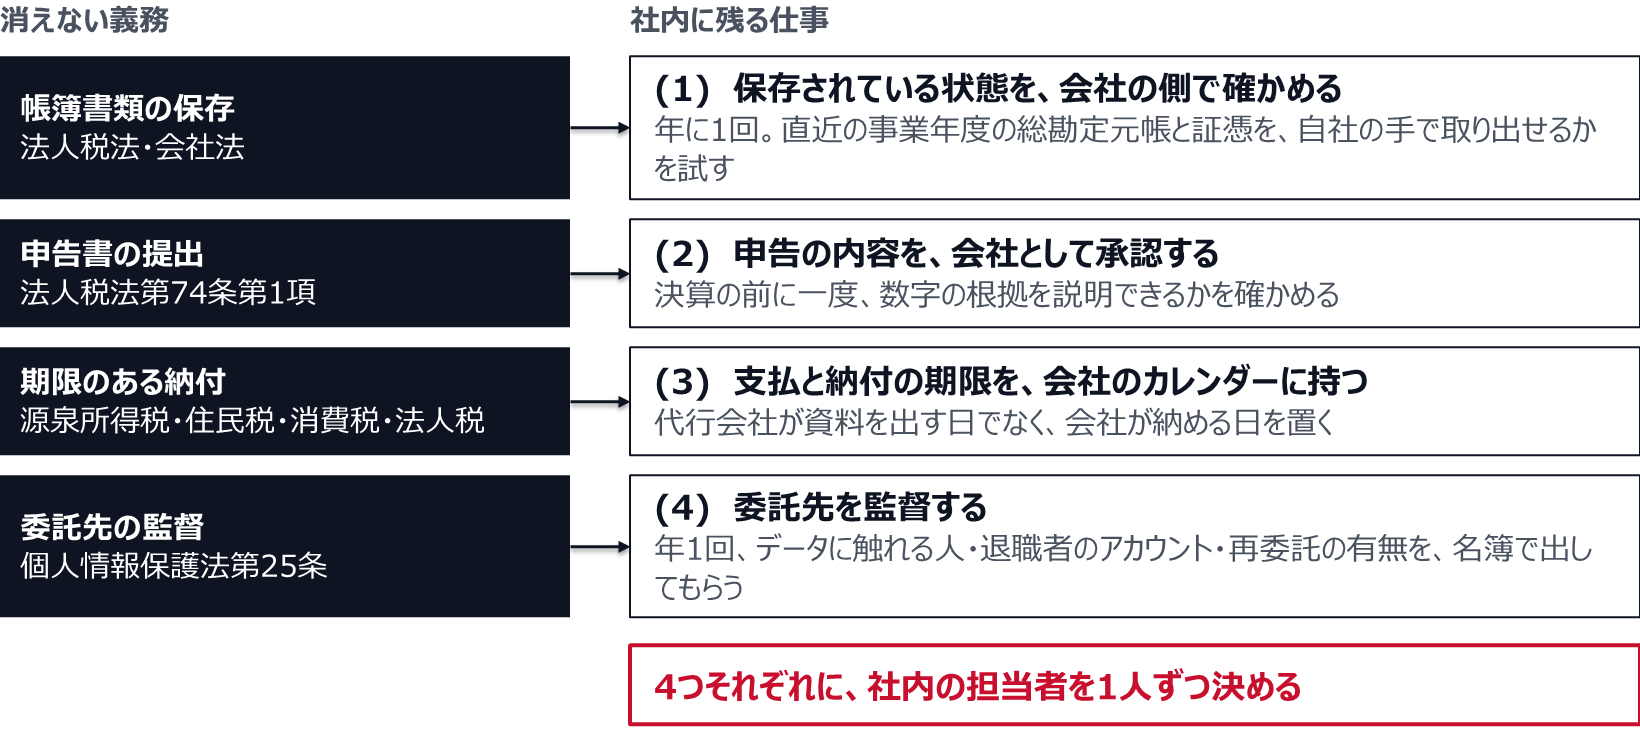
経理を全面的に外に出している会社でも、社内に4つ残る。担当者を1人ずつ決める。
4|契約は半年〜1年、保存は7年から10年です
ここが実務でいちばん見落とされます。義務の期間と、委託契約の期間が、まったく違う長さで走っています。
| 期間 | 長さ | 出典 |
|---|---|---|
| 法人税に関する帳簿書類の保存 | 原則として、その事業年度の確定申告書の提出期限の翌日から7年間。青色申告書を提出した事業年度で欠損金額が生じた事業年度等は10年間(平成30年4月1日前に開始した事業年度は9年間) | 国税庁タックスアンサー No.5930 |
| 会計帳簿および事業に関する重要な資料の保存 | 会計帳簿の閉鎖の時から10年間 | 会社法第432条第2項 |
| 仕入税額控除に係る帳簿・請求書等の保存 | 帳簿は閉鎖日、請求書等は受領日の属する課税期間の末日の翌日から2か月を経過した日から7年間(6年目・7年目はいずれか一方の保存で足りる) | 国税庁タックスアンサー No.6496 |
| 経理代行の委託契約 | 半年〜1年で見直せる | ―(当社が実際にお預かりしている契約の実務) |
つまり、いまの委託先との関係より、保存の義務のほうが長く続きます。7年後に見返すべき帳簿を、半年〜1年で見直す契約の相手の環境に置いている。この構造を意識していない会社が、乗り換えのときに詰まります。
委託契約は半年〜1年で見直せても、保存の義務は7年から10年
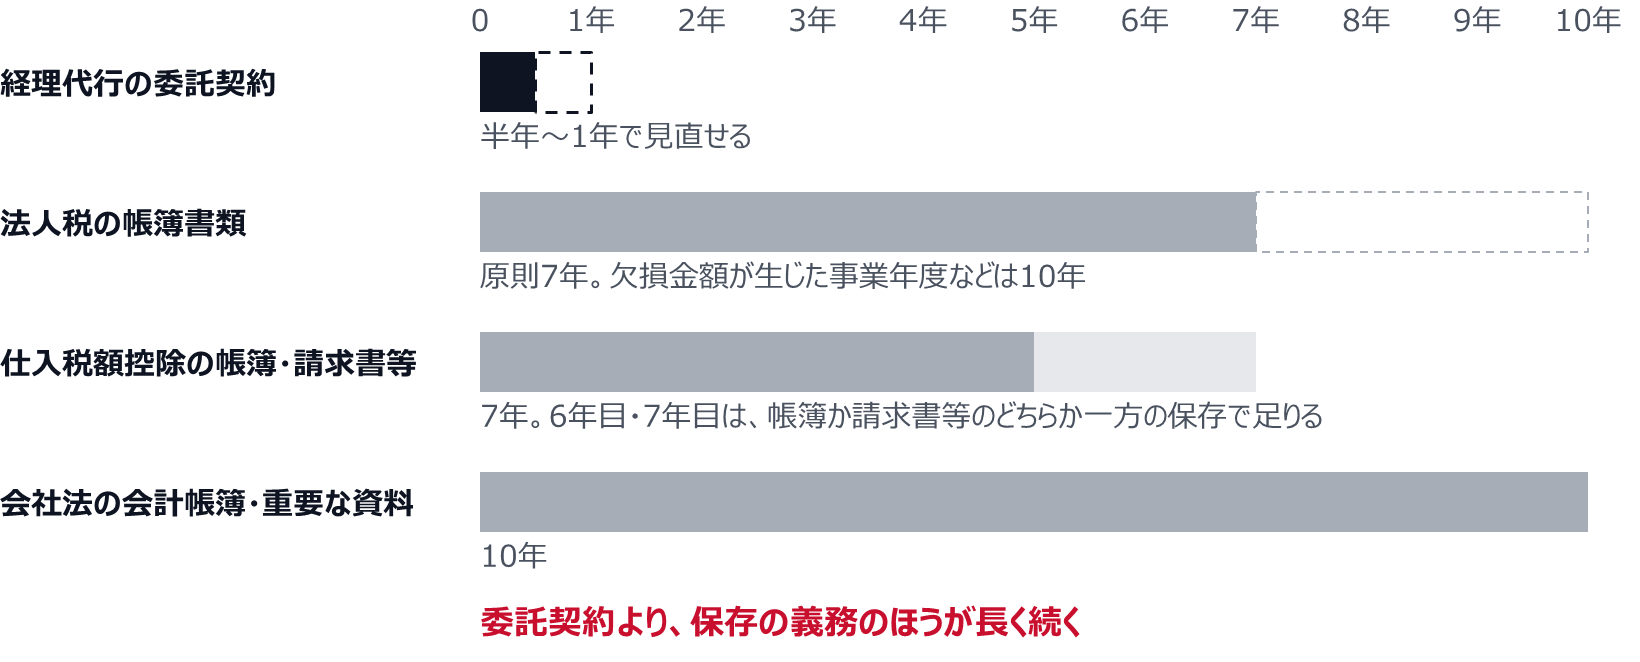
いまの委託先との関係より、保存の義務のほうが長く続く。
実際に起きる形は、だいたい次の3つです。
- 会計ソフトの管理者権限が、代行会社のアカウントにしかない。 契約が終わると、会社の側からデータを出せません。契約中にオーナー権限を会社名義のアカウントへ移しておくのが安全です。
- 紙の証憑が、代行会社の事務所に置かれたまま数年分たまっている。 返却の単位(年度ごとか、全部一括か)と形式を、契約時に決めていないと、返ってこない年度が出ます。
- 電子取引データの保存場所を、社内の誰も答えられない。 電子帳簿保存法のうち義務にあたる区分の整理は電子帳簿保存法への対応、経理のどこが変わる?に書きました。本記事の観点で追加すべきことは1つだけで、外注していても「どこに置いてあるか」「会社の側で検索して出せるか」は会社が答えられる必要があるという点です。
切り替えの実務手順は経理代行を切り替えるときに整理しています。
5|契約書と運用で、先に決めておく5行
ここまでを、契約書と運用ルールの言葉に落とすと5行になります。長い条項は要りません。
- 帳簿書類・証憑の保管場所と、返却の形式・単位・期限。 「電子データはCSVおよびPDF、年度単位、契約終了日から30日以内」のように、形式まで書きます。
- 会計システムの管理者権限は、会社名義のアカウントが保持する。 委託先には作業用の権限を付与する形にします。
- 会社からの資料提出要求に、何営業日で応じるか。 調査や監査は待ってくれません。
- 個人データを取り扱う担当者の範囲と、再委託の可否。 可とする場合は事前承諾を要件にします。
- 納付期限の管理は、どちらが一次で持つか。 代行会社が案内する場合でも、最終的な納付責任は会社にあることを明記します。
この5行は、外注が失敗したときに揉める箇所とほぼ一致します。稼働後に社内の誰が受け手になるかは経理を外に出したあと、社内に誰を残すかに書きました。
納付の期限は、委託先の休みと関係なく来る
代行会社が納付を案内する場合でも、最終的な納付責任は会社にあります。カレンダーには、代行会社が資料を出す日ではなく、会社が納める日を置きます。
シメゴの場合と、正直に申し上げること
当社は経理代行会社です。そのうえで、次のようにご案内しています。
- 法令上の義務を当社が引き受けることはできません。 帳簿の保存も、申告も、納付も、義務の名宛人は御社です。当社がお受けするのは、その義務を果たせる状態を作る作業です。
- 「全部お任せください」とは申し上げません。 そのほうが受注はしやすいと思います。ただ、そう申し上げた結果、会社側に確認する人が誰もいなくなった状態は、当社にとっても危険です。
- 会計データのオーナー権限は、契約開始時に御社名義でお持ちいただくようお願いしています。 当社が権限を握っている状態は、御社の乗り換えを難しくします。当社にとっては不利ですが、そうしています。
- 税務代理・税務書類の作成・税務相談は行いません。 これは税理士の業務です。顧問税理士がいらっしゃらない場合は、その体制づくりから一緒に考えます。
まとめ
経理のアウトソーシングで外に出るのは作業です。義務は出ません。法人税法第74条第1項の主語は内国法人、会社法第432条の主語は株式会社、消費税の仕入税額控除の保存要件の対象は事業者、源泉徴収義務者は給与などの支払をする者。いずれにも「委託した場合はこの限りでない」という但し書きはありません。
そのうえで、外注したことで個人情報保護法第25条の委託先監督義務が新しく生じます。義務の総量は減らず、形が変わるだけです。減るのは工数で、そこに外注の価値があります。
だから社内に残すべきは4つ。保存されている状態を確かめること、申告の内容を承認すること、納付の期限を会社のカレンダーで持つこと、委託先を監督すること。そして忘れてはいけない前提が、委託契約は半年〜1年で見直せても、保存の義務は7年から10年続くということです。契約より長く残るものを、契約相手の環境だけに置かないでください。
よくある質問
- 経理代行に頼めば、申告や帳簿の保存の責任も移りますか
移りません。法令上の義務の名宛人は会社で、委託先は義務を肩代わりできません。申告が漏れた、帳簿が保存されていなかった、というときに税務署が向き合う相手は、委託先ではなく会社です。
- 帳簿書類を代行会社に保管してもらうのは問題ですか
保管場所を委託先に置くこと自体は否定されません。当社の理解では、保存義務を果たしているかは、会社が求められたときに出せる状態にあるかで見るのが安全です。個別の事案でどう判断されるかは、顧問税理士にご確認ください。
- 契約書には、何を決めておけばよいですか
次の5行を決めておきます。帳簿書類・証憑の保管場所と返却の形式・単位・期限、会計システムの管理者権限を会社名義のアカウントが持つこと、資料提出の要求に何営業日で応じるか、個人データを扱う担当者の範囲と再委託の可否、納付期限の管理をどちらが一次で持つか、です。
いまの委託の形で、会社に残る義務を果たせる状態になっているかを点検します。
帳簿の保存場所・権限の持ち主・納付期限の管理者・返却の取り決めをうかがい、抜けている箇所だけをお返しします。委託先を変える必要がないと判断した場合は、そうお伝えします。
無料コスト診断を受ける →※本記事は、記載時点で公表されている法令・国税庁の公表資料に基づく一般的な整理であり、個別の事案における取扱いや適否を判定するものではありません。参照した資料は、法人税法第74条第1項、会社法第432条(いずれもe-Gov法令検索)、国税庁タックスアンサー No.5930「帳簿書類等の保存期間」、No.6496「仕入税額控除のための帳簿及び請求書等の保存」、No.2502「源泉徴収義務者とは」、個人情報の保護に関する法律第25条です。制度は改正されることがありますので、実際のご判断の際は最新の公表資料をご確認ください。税務代理・税務書類の作成・税務相談は税理士の業務であり、当社では行いません。個別の判断については顧問税理士にご確認ください。