予実管理とは|計画と実績の差を毎月見て、手が打てる状態にする実務


この記事の要点
- 予実管理とは、予算と実績を並べ、差の理由を特定して次の行動を決めるまでの管理です。
- 止まる会社は、実績が遅い、区分が揃っていない、細かすぎる、の3つのどれかに当てはまります。
- 予算を会計と同じ形で置き、締まった実績をそのまま貼り、差の大きい3つを一時的か続くかで分けて、月1回で回します。
目次
年度初めに予算を立てた。表計算ソフトできれいに作った。それなのに、次にそのファイルを開いたのは半年後だった——。中小企業の予実管理でいちばん多いのが、この「作って終わり」です。
私は経理・会計システムの導入を仕事にしてきましたが、予実管理が続いている会社と止まる会社の差は、意思の強さではありませんでした。差が出たときに、何をどう調べればいいかが決まっているかどうか。それだけです。
この記事では、予実管理とは何をすることなのかを整理したうえで、回らなくなる理由、比べる粒度の決め方、月1回で回すための手順、そして差が出たときの読み方までを書きます。最後に、予実管理が成り立つための前提——月次がいつ締まるか——にも触れます。
予実管理とは、何をすることか
予実管理とは、予算(計画した数字)と実績(実際の数字)を並べ、その差の理由を特定して、次の行動を決めるまでの一連の管理です。「予算実績管理」を略した言い方で、中身は次の4つに分かれます。
- 計画を数字にする:売上・原価・経費を、月ごとの金額に落とす
- 実績を同じ形で並べる:会計の数字を、計画と同じ区分・同じ月次で出す
- 差を見る:どこが、いくら、なぜズレたのかを特定する
- 手を打つ:来月の行動を変える、あるいは計画の前提を直す
大事なのは4つ目です。差を見つけるところまでは「作業」で、そこから行動が変わってはじめて「管理」になります。差額に色を付けた表が毎月きれいに出てくるのに何も変わらない会社は、3つ目で止まっています。
予実管理は、計画・実績・差・手を打つ、の4つでできている
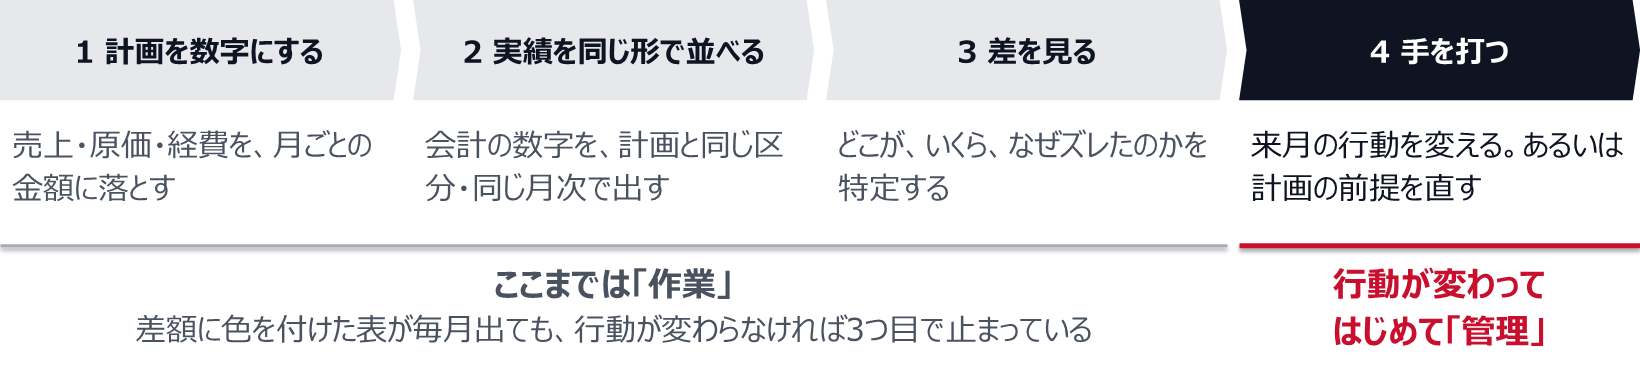
差を見つけるところまでは作業。行動が変わってはじめて管理になる。
なぜ、予実管理は回らなくなるのか
止まる会社には、はっきりした共通点があります。いずれも担当者の能力ではなく、条件が揃っていないだけです。
1. 実績が出てくるのが遅い
これが最大の原因です。5月の実績が7月に出てくるなら、そこから打てる手はほとんど残っていません。予実管理は、実績が翌月の早い時期に出てくることを前提にした仕組みです。月次が締まる速さが、そのまま予実管理の価値を決めます。締めの手順は月次決算のやり方で詳しく整理しています。
2. 予算と実績の区分が揃っていない
計画は「人件費」でひとまとめ、会計は「給与手当」「法定福利費」「派遣費」に分かれている。こうなると比較のたびに手作業の組み替えが発生し、続きません。予算は、会計の勘定科目に合わせて作るのが鉄則です。逆にしないでください。
3. 細かすぎて、誰も見なくなる
勘定科目を100行並べた表は、作った本人以外は読みません。最初は売上・売上原価・粗利・人件費・その他固定費・営業利益の6行で十分です。粒度は、差が出た科目だけ後から細かくしていけばよいのです。
止まる理由は担当者の能力ではなく、条件が揃っていないこと
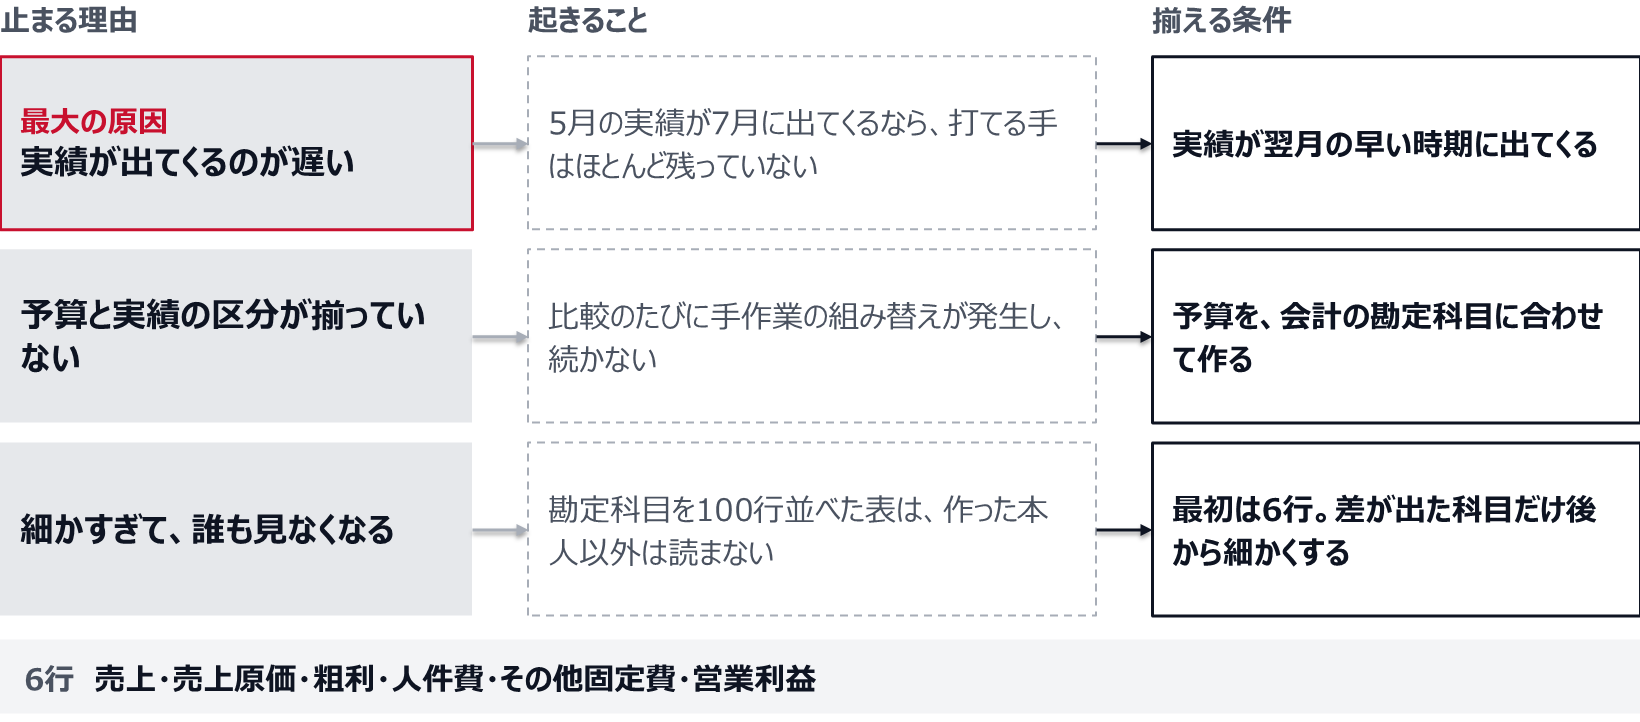
最大の原因は、実績が出てくるのが遅いこと。月次が締まる速さが、予実管理の価値を決める。
何を、どの粒度で比べるか
比較する対象は、目的によって変わります。全部を一度にやろうとすると破綻するので、下の順に足していってください。
| 比べるもの | 分かること | いつ足すか |
|---|---|---|
| 今月の予算 対 今月の実績 | 直近のズレ。行動を変える起点 | 最初から |
| 累計の予算 対 累計の実績 | 年度としての着地感 | 最初から |
| 今月 対 前年同月 | 季節性を踏まえた増減 | 2周目から |
| 部門別・事業別 | どの事業が引っ張っているか | 全社が回ってから |
| 取引先別・商品別 | 個別の要因 | 差が出た月だけ |
順番を間違えて、いきなり部門別・商品別から入る会社をよく見ます。集計に時間を取られ、肝心の「で、どうするか」に辿り着く前に月が変わります。まず全社の6行を毎月回し、それが定着してから細分化する。この順番のほうが続きます。
比べる対象は、全社の今月と累計から順に足していく
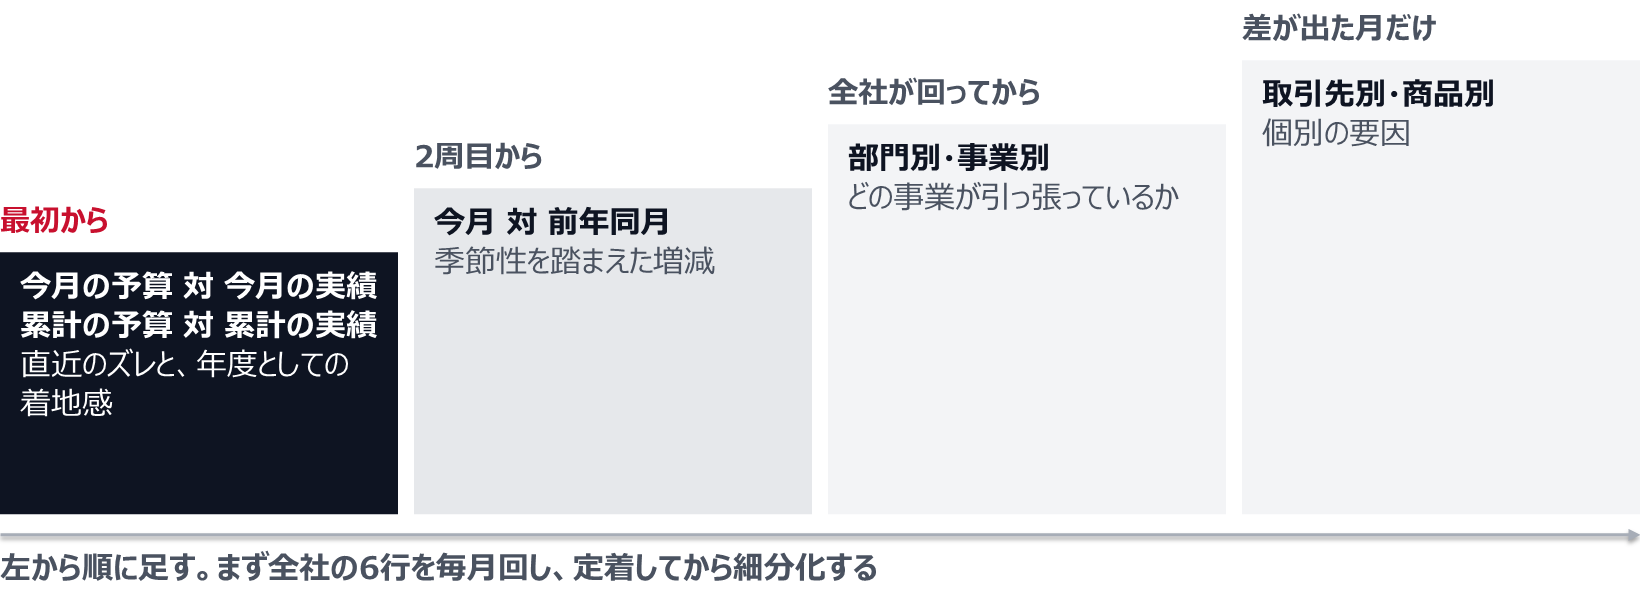
まず全社の6行を毎月回し、定着してから細分化する。
月1回で回す、予実管理の手順
専用のシステムがなくても、表計算ソフト1枚で回せます。手順は4つです。
1. 予算を、会計と同じ形で1枚に置く
行は勘定科目、列は月。実績を貼る列を隣に用意しておきます。年度の途中で予算を作り直す場合も、元の予算は消さずに残してください。当初計画からどれだけ動いたかが、後で重要な情報になります。
2. 締まった実績を、加工せずに貼る
会計ソフトから月次の試算表を出し、そのまま貼り付けます。ここで数字をいじると、会計と管理資料が食い違い、どちらが正しいか分からなくなります。試算表の読み方は試算表の見方にまとめました。
3. 差が大きい順に、3つだけ選ぶ
全科目の差を説明しようとしないでください。金額の大きい順に3つ。それ以外は今月は見ない、と決めます。月次会議で差の説明に1時間かけて何も決まらないのは、対象を絞っていないからです。
4. 差の理由を「一時的か、続くか」で分ける
これが予実管理の核心です。同じ100万円の未達でも、大型案件の検収が翌月にずれただけなら来月戻ります。受注そのものが減っているなら、来月も再来月も続きます。一時的なズレは記録するだけ、続くズレは行動を変える。この仕分けができれば、会議の時間は半分になります。
差は大きい順に3つだけ選び、一時的か続くかで分ける
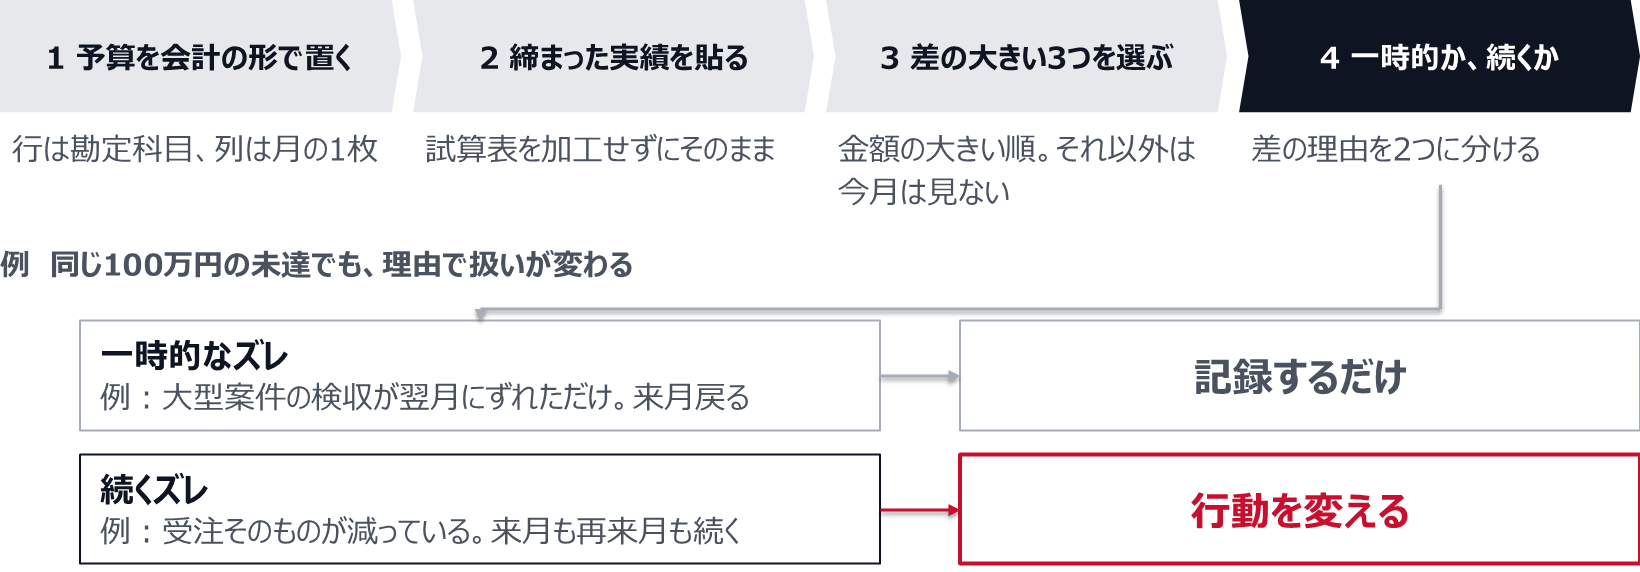
一時的なズレは記録するだけ、続くズレは行動を変える。
差が出たときの読み方
よくあるパターンと、最初に確認すべきことを整理します。
| 差の出方 | まず疑うこと | 確認する場所 |
|---|---|---|
| 売上が未達 | 失注か、検収・請求の時期ずれか | 受注残と請求台帳 |
| 売上は達成、粗利が未達 | 値引き、外注比率の上昇、原価の計上漏れ | 案件別の原価と発注書 |
| 人件費が超過 | 残業、採用の前倒し、賞与の期間配分 | 勤怠と給与明細 |
| 経費が毎月少しずつ超過 | 年払い・保険料などの期間配分の漏れ | 契約と支払予定 |
| 利益は計画どおりなのに資金が減る | 回収の遅れ、在庫や設備への支出 | 売掛金の残高と資金繰り |
最後の行は特に見落とされます。利益と現金は動き方が違うため、予実管理だけでは資金の不足に気づけません。利益の管理と並行して、資金繰り表の作り方で先の入出金も押さえてください。損益と貸借のつながりは決算書の見方で整理しています。
やってはいけない予実管理
実績が出ないまま、見込みで埋める
締めが遅れているのを取り繕うために、概算で埋めた数字を並べる。これをやると、後から会計の確定値と合わなくなり、誰もその表を信じなくなります。遅れているなら、遅れていると表に書くほうがましです。
未達の原因を、人に貼り付ける
差の説明が「営業部の努力不足」で終わる会議は、翌月も同じ結論になります。見るべきは行動の量と単価と受注率であって、態度ではありません。数字を人の評価に直結させると、現場は数字を出し渋るようになります。
予算を一度も見直さない
前提が変わったのに当初予算を持ち続けると、毎月「未達」が並び、表が形骸化します。半期に一度は着地見込みを立て直してください。当初予算は評価のために、着地見込みは判断のために、両方を持つのが実務的です。
予実管理でやってはいけない3つ
- 実績が出ないまま、見込みで埋める。
- 未達の原因を、人に貼り付ける。
- 予算を一度も見直さない。
シメゴの考え方:実績を早く正確に出すところまでを引き取る
予実管理でシメゴが担うのは、日々の記帳と月次の締め、そして予算と同じ形に整えた実績をお渡しするところまでです。翌月のなるべく早い時期に、加工せずそのまま比較できる状態の数字を出す。ここが遅れると、その先の議論がすべて手遅れになるからです。
一方で、予算をいくらに置くか、差が出たときに何を変えるかは、社内に残していただく判断です。値引きの可否も、採用の前倒しも、経営そのものだからです。数字を作る手間を外に出し、空いた時間を「で、どうするか」に使っていただくのが、いちばん効く形だと考えています。なお決算・税務申告は税理士の領域ですので、顧問税理士と連携して進めます。
よくある質問
- 予実管理は、何行の表から始めればよいですか
最初は、売上・売上原価・粗利・人件費・その他固定費・営業利益の6行で足ります。差が出た科目だけ、後から細かくしていきます。
- 予算の区分と会計の科目が合わないときは、どうしますか
予算を、会計の勘定科目に合わせて作り直します。区分が揃っていないと、比較のたびに手作業の組み替えが発生し、続きません。
- 前提が変わったら、予算を作り直すべきですか
当初予算は消さずに残し、半期に一度は着地見込みを立て直します。当初予算は評価のために、着地見込みは判断のために、両方を持ちます。
- 専用のシステムが無くても回せますか
表計算ソフト1枚で回せます。行に勘定科目、列に月を置き、実績を貼る列を隣に用意しておきます。
まとめ
予実管理とは、予算と実績を並べる作業ではなく、差の理由を特定して次の行動を変えるまでの管理です。止まる会社は、実績が遅い・区分が揃っていない・細かすぎるの3つのどれかに当てはまります。
回し方の順番は、①予算を会計と同じ形で置く → ②締まった実績をそのまま貼る → ③差の大きい順に3つだけ選ぶ → ④一時的か続くかで分ける。まず全社6行で毎月回し、細分化は後からで構いません。
そして前提は一つ。実績が翌月の早い時期に出てくることです。ここが詰まっているなら、表の作り込みより先に、月次の締めを軽くするほうが効きます。「月次をどこまで外に出せるか」を整理したい方は、無料コスト診断からお声がけください。