前受金と前払金の違い|迷ったら「どちらが先に渡したか」から考える


この記事の要点
- 前受金と前払金の違いは、先にお金を渡したのが自社か相手かで決まります。自社が先に払えば資産、先に受け取れば負債です。
- 見返りが一時点のモノ・仕事なら前払金・前受金、期間にわたるサービスなら前払費用・前受収益に分かれます。
- 残高が消えない原因は、振り替える合図が経理に届いていないことです。直す場所は、摘要・補助科目・月次資料の3か所です。
目次
経理をお預かりして最初の月に、私たちが最初に内訳を出してもらう科目がいくつかあります。そのひとつが「前」のつく科目です。前受金、前払金、前受収益、前払費用。この4つは、会社によって使い分けが逆になっていることさえある科目です。
「前」のつく科目は、日本語の意味で覚えようとすると混ざりやすくなります。覚えるべきは2つの質問だけです。ひとつめは「お金を先に渡したのは、自社か相手か」。ふたつめは「その見返りは、一時点のモノか、期間にわたるサービスか」。この2問で4つとも決まります。
2つの質問に答えると、「前」のつく4つの科目が決まる
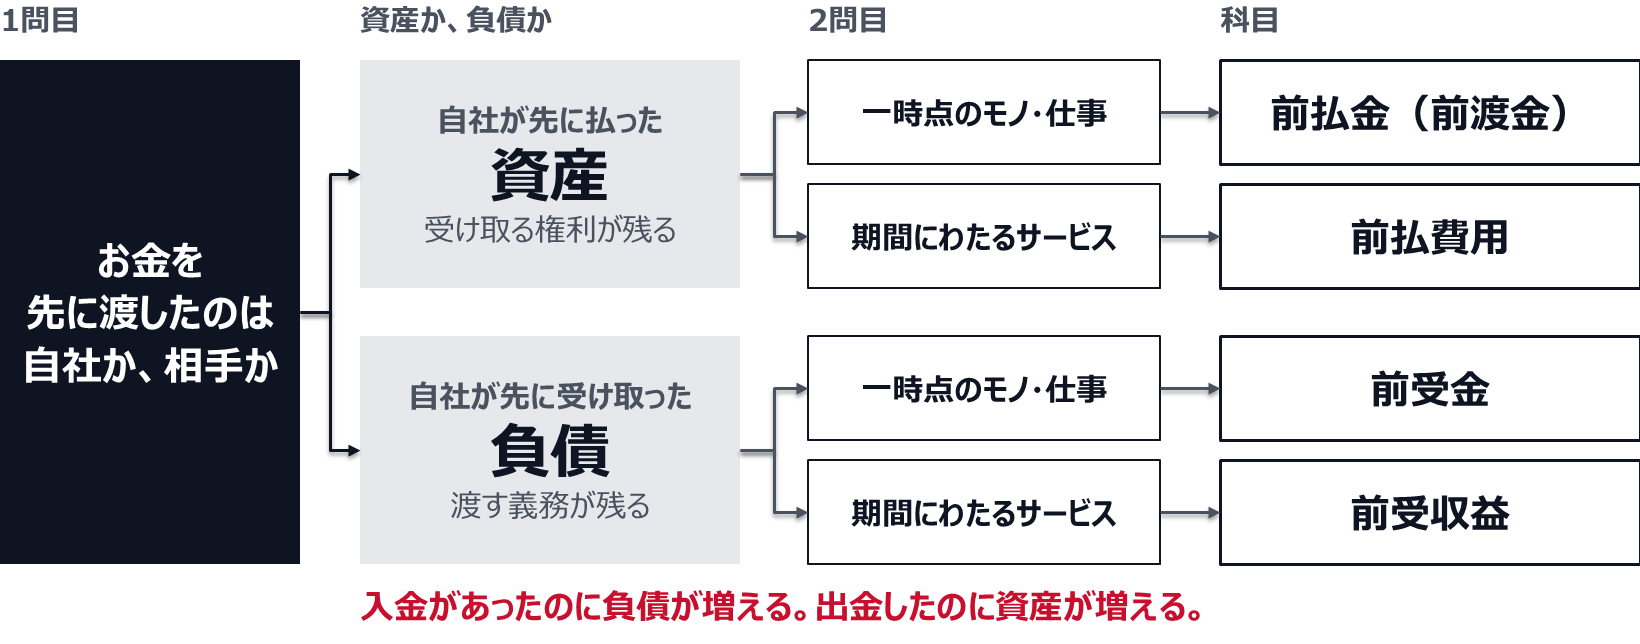
先に渡したのが自社なら資産、相手なら負債。見返りが一時点のモノか、期間にわたるサービスかで、さらに2つに分かれる。
この記事は「前」のつく4科目の使い分けと、残高が消えない理由に絞っています。科目そのものをどう設計するかは勘定科目の決め方に、毎月きちんと締める手順は月次決算のやり方にまとめました。
1問目:先に渡したのは自社か、相手か
ここで決まるのは、その科目が資産なのか負債なのかです。
自社が先にお金を払った場合、相手からはまだ何も受け取っていません。つまり自社には「受け取る権利」が残っています。権利は資産なので、前払金・前払費用は資産です。逆に、自社が先にお金を受け取った場合、自社はまだ何も渡していません。「渡す義務」が残っているので、前受金・前受収益は負債です。
お金の動きの向きと、科目の性質が逆になる感覚が最初はつかみにくいところです。入金があったのに負債が増える、出金したのに資産が増える。この2つに違和感がなくなれば、取り違えにくくなります。「入金=売上」「出金=経費」という反射が残っているうちは、どこかで取り違えやすくなります。
2問目:見返りは一時点のモノか、期間にわたるサービスか
1問目で資産か負債かが決まったら、次はその中で2つに割れます。分かれ目は時間の要素があるかどうかです。
| 一時点のモノ・仕事(引き渡しで終わる) | 期間にわたるサービス(時間で消費される) | |
|---|---|---|
| 自社が先に払った(資産) | 前払金(前渡金) 例:商品の手付金、材料の内金、外注への着手金 | 前払費用 例:年払いの保険料・家賃・保守料・年会費のうち翌期以降の分 |
| 自社が先に受け取った(負債) | 前受金 例:受注時の手付金・着手金、まだ発送していない商品の代金 | 前受収益 例:年額で受け取った保守料・会費・サブスクのうち翌期以降の分 |
実務での使い分けは、この表よりもう少し雑です。中小企業では、前受収益まで細かく分けずに前受金へまとめている会社もあります。それ自体が直ちに問題になるとは限りませんが、月次で売上へ振り替える処理をしていないなら、科目の名前より先にそちらを直すべきです。
もうひとつ、実務でよく混ざるのが前払費用と「未払費用」を対で覚えようとして逆にするパターンです。前払は先に払った、未払はまだ払っていない。時間の前後が逆なだけで、どちらも期間対応のための科目です。
仕訳例:前払金と前受金は、商品を引き渡した行で消える
同じ取引を、代金を先に払った会社と先に受け取った会社の両方から仕訳すると、違いが目に見えます。例として、A社がB社に商品を発注して内金10万円を先に振り込み、後日、税抜50万円(消費税5万円)の商品を受け取って、残りを翌月払いの掛けにした場面を置きます。消費税は税抜経理で書いています。
| 時点 | A社(先に払った側) | B社(先に受け取った側) |
|---|---|---|
| 内金10万円の受け渡し | 借方:前払金 100,000 貸方:普通預金 100,000 | 借方:普通預金 100,000 貸方:前受金 100,000 |
| 商品の引き渡し | 借方:仕入 500,000/仮払消費税等 50,000 貸方:前払金 100,000/買掛金 450,000 | 借方:前受金 100,000/売掛金 450,000 貸方:売上 500,000/仮受消費税等 50,000 |
違いが出るのは、商品の引き渡しの行です。前払金と前受金はこの行で相手の科目に振り替わり、残高がゼロに戻ります。売上と仕入が立つのも、消費税が出てくるのもこの行です。内金を受け渡しただけの行には、売上も消費税もまだありません。
前払金と前受金は、商品を引き渡した行で消える
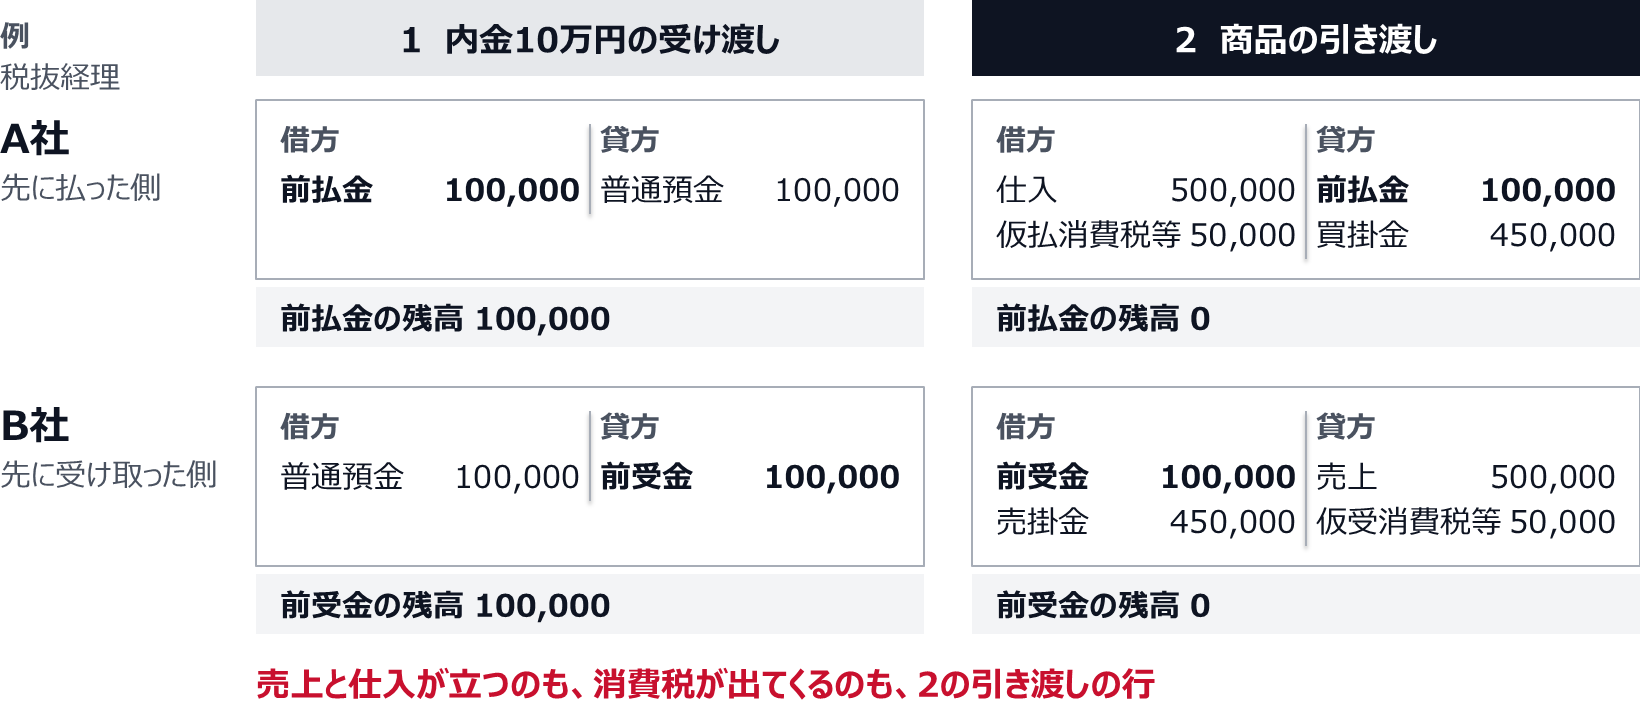
内金を受け渡しただけの行には、売上も消費税もまだ無い。
売掛金・仮払金との違いは「何が済んでいて、何が未定か」
「前」のつく科目のほかにも、前受金・前払金と取り違えやすい科目があります。売掛金と、仮払金・仮受金です。
| 科目 | どんな状態か | 前受金・前払金との違い |
|---|---|---|
| 売掛金 | 商品やサービスの提供は済んでいて、代金をまだ回収していない | 前受金と順番が逆です。前受金はお金が先で提供が後、売掛金は提供が先でお金が後。同じ取引先に両方の残高があるときは、相殺してよい関係か、どちらかの消し忘れかを確かめます |
| 仮払金・仮受金 | お金は動いたが、何の支払い・入金なのか、金額がいくらなのかがまだ決まっていない一時的な状態 | 前払金・前受金は、何の代金かが決まっています。仮払金・仮受金は中身が決まった時点で本来の科目へ振り替えます |
仮払金が決算まで残る原因と、月次で整理する手順は仮払金の精算にまとめました。
この科目が問題になるのは、決算のときだけです
月中の処理としては、正直どちらで入れても月末には整います。問題が表に出るのは決算です。実務で指摘を受けやすいのは次の3つです。
① 受け取った時点で売上にしてしまう
着手金や年会費が入金された月に、そのまま売上に立ててしまう。納品も役務の提供もまだ済んでいないのに売上が立つので、期をまたぐと利益が前倒しで出ます。決算月に大きな入金があった会社ほど、ここで数字が動きます。翌期は逆に、入金が無いのに原価だけ出ていく形になります。
② 残高が何年も消えない
もうひとつは、納品も検収も終わっているのに、前受金が残ったままというケースです。売上には振り替わっているのに前受金だけ消し忘れている、あるいは請求と入金の紐付けがずれている。この場合、負債が実態より多く計上され、その分だけ純資産が小さく見えます。融資の場面で決算書を見られるとき、内容の説明がつかない残高は質問の対象になりやすくなります。
③ 消費税の考え方が売上と違う
手付金や前受金を受け取っただけでは、原則として消費税の課税売上にはなりません。商品を売ったときの消費税は、「その引渡しのあった日」に計上します(国税庁「棚卸資産の譲渡の時期」9-1-1)。請負なら、目的物を引き渡した日か、約束した役務を全部終えた日です(国税庁「請負による譲渡等の時期」9-1-5)。買った側の仕入税額控除も、商品を受け取った日や役務の提供を受けた日を基準に、同じ考え方で判定します(国税庁「課税仕入れ等の時期」11-3-1)。入金の月と、消費税を計上する月がずれるということです。前払費用の側にも、一定の要件を満たす短期の前払費用について支払時の損金算入が認められる取扱いがあります。ただしこれらは要件と個別事情によって結論が変わる領域なので、自社のケースは必ず顧問税理士にご確認ください。この記事では「入金月と課税・費用計上の月は一致しないことがある」という一点だけ押さえていただければ十分です。
残高が消えない本当の理由は、仕訳ではありません
ここが実務のいちばん大事なところだと思っています。前受金・前払金の残高が積み上がる会社は、経理の知識が足りないのではありません。振り替える合図が、経理に届いていないのです。
入金と出金は、通帳を見れば経理でも分かります。ところが、その残高を消すために必要な情報は経理の中にありません。
| 消すために必要な事実 | その事実を知っているのは | 経理に届かない典型的な理由 |
|---|---|---|
| 商品を発送した/工事が完了した | 営業・現場 | 納品書の控えが月末にまとめて回ってくる。検収日が分からない |
| お客様の検収が下りた | 営業 | 検収書がメールに埋もれている。口頭で終わっている |
| 保守契約が何月から何月までか | 営業・契約管理 | 契約書が共有されておらず、請求書の金額しか経理に来ない |
| 解約・値引きがあった | 営業 | 入金額が違う理由が伝わらず、差額が残ったままになる |
つまり前受金は、経理の努力だけでは消えない科目です。ここを担当者の確認漏れとして扱うと、毎月同じことが起きます。動かすべきは工程のつなぎ目のほうです。
残高を消すための事実は、経理の外にある
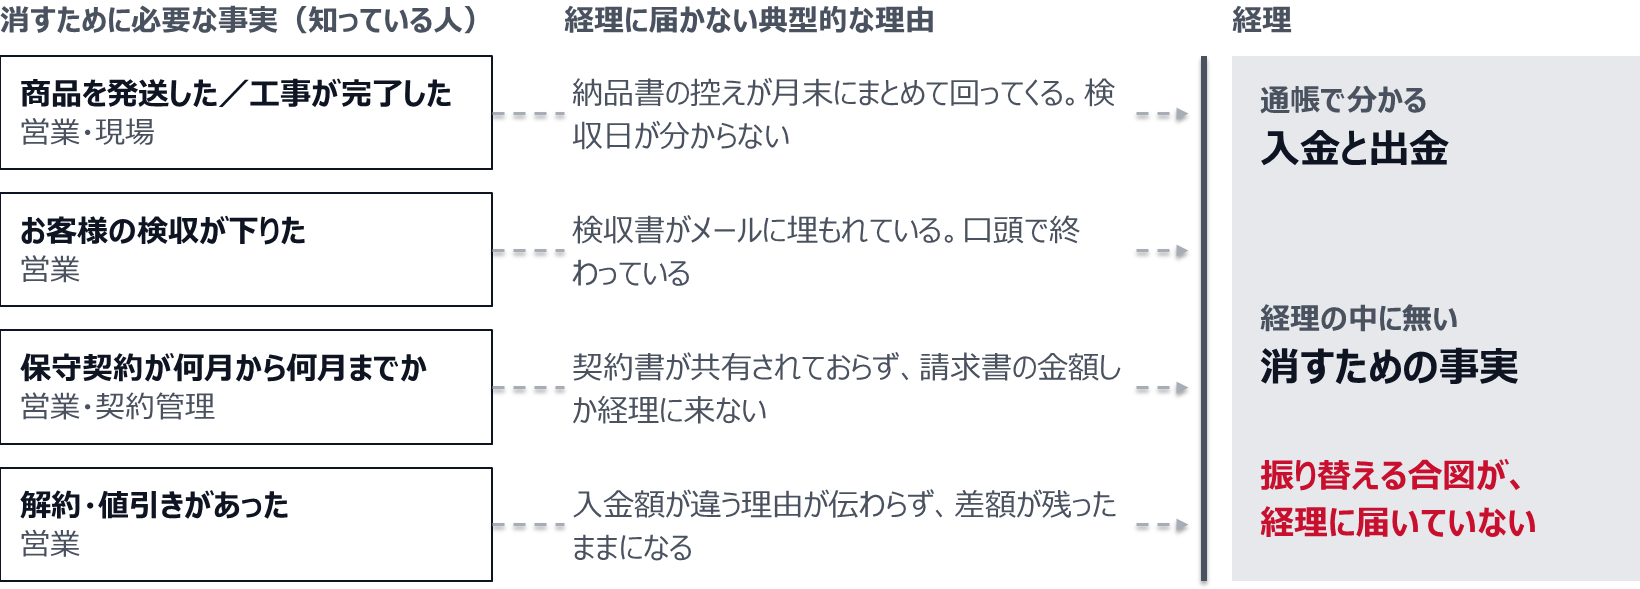
前受金は、経理の努力だけでは消えない科目。動かすべきは工程のつなぎ目。
直し方は3つ
① 発生時の摘要に「いつ振り替わるか」を書く
前受金・前払金を計上するその瞬間に、摘要へ相手先・対象期間・振替予定月の3つを書いてください。「○○商事/保守2026年9月〜2027年8月/毎月末12分割」のような一行で十分です。半年後にその行を見た人が、何をすれば消えるか分かる状態にする。滞留を防ぐ手がかりになります。
② 契約単位で補助科目を持つ
合計残高だけを見ていても、どれが正常でどれが止まっているのか判別できません。件数が10件を超えたら、補助科目か取引先コードで分けてください。会計ソフト側で分けるのが面倒なら、最初は摘要の頭に契約番号を入れるだけでも構いません。並べ替えができれば目的は達します。
③ 月次の締め資料に、明細を毎月同じ形で載せる
前受金と前払金の明細を、発生日・相手先・金額・振替予定月・残っている理由の5列で、月次の締め資料に載せます。別ファイルの管理表を作ると開かれなくなるので、必ず毎月見る資料の中に入れてください。振替予定月を過ぎている行だけを見て、その場で営業に確認する。これを毎月続けることで、残高の整理が進みます。残高が本当に合っているかは試算表の見方の順番で確認できます。
直す場所は、摘要・補助科目・月次資料の3か所
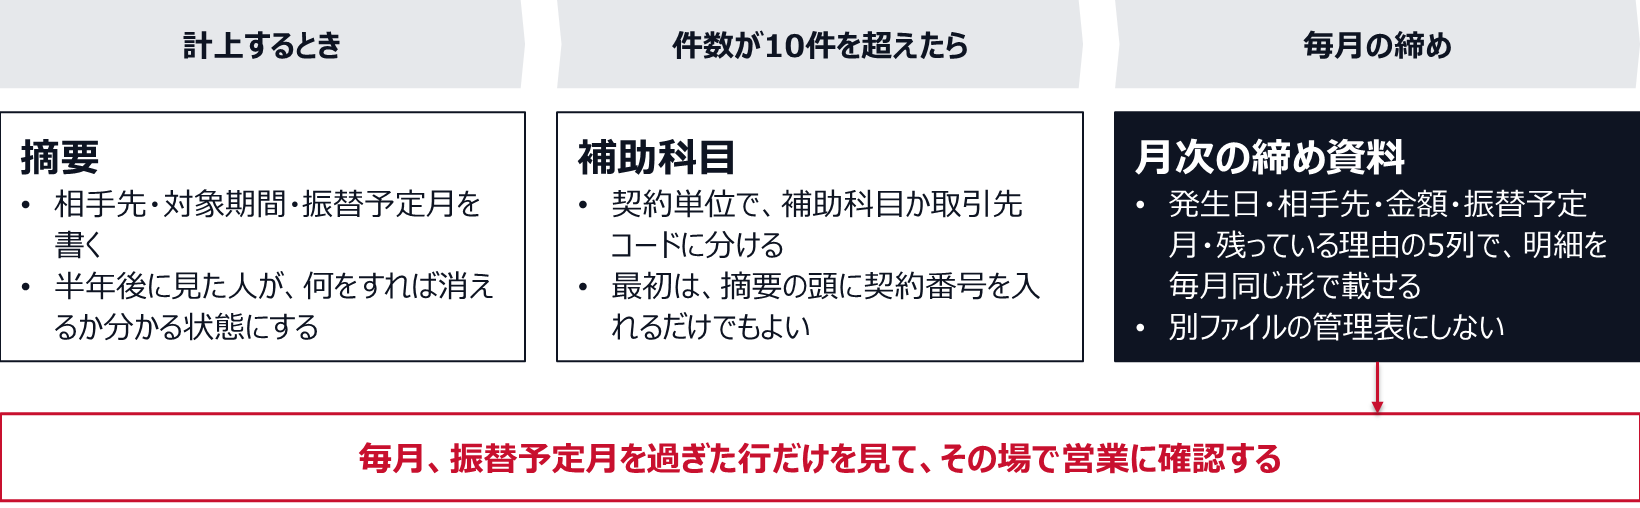
毎月見る資料に明細を載せ、振替予定月を過ぎた行をその場で営業に確認する。
前受金と前払金の違いのよくある質問
前渡金と前払金は違う科目ですか
ほぼ同じ意味で使われる科目です。会社法にもとづく決算書(計算書類)の表示は、会社計算規則という省令で定められています。この規則は、商品や原材料を買うために先に払った代金を「前渡金」という名前で流動資産に挙げ、前受金は流動負債に挙げています(e-Gov法令検索「会社計算規則」第74条・第75条)。どちらの名前を使ってもかまいませんが、社内ではどちらか一方にそろえておくと、残高を確かめるときに探す手間が減ります。
年払いの保険料や保守料は、払った期の経費にできますか
原則は、まだ提供を受けていない期間の分を前払費用として資産に残します。例外が、法人税基本通達2-2-14の短期前払費用の扱いです。支払った日から1年以内に提供を受ける役務の前払費用について、支払った額を毎期続けて支払った年度の損金にしていれば、その処理が認められます(国税庁「法人税基本通達 第2款 販売費及び一般管理費等」2-2-14)。借入金を預金などで運用するときの支払利子のように、収益と対応させる必要があるものは対象外です。自社の契約が当てはまるかは、顧問税理士にご確認ください。
シメゴの考え方
私たちが経理をお預かりすると、「前」のつく科目は最初に内訳の一覧にしてお返しします。過去の仕訳データから、相手先・発生日・金額・振替予定の有無を並べ直す作業です。
ただし、この科目を消せるのは私たちではなく御社です。検収が下りたかどうかは、私たちには分かりません。私たちが担うのは、止まっている行を毎月同じ形で出し続けることと、営業に聞く内容をこちらで文面にしてお渡しするところまでです。
契約書と請求のタイミングが揃っていて、前受も前払もめったに発生しない会社なら、この件のために外注する必要はありません。日々の記帳そのものを外に出すかどうかの判断材料は、「記帳代行とは」の記事に整理しました。
まとめ
前受金と前払金の違いは、「先にお金を渡したのが自社か相手か」で決まります。自社が先に払ったなら受け取る権利が残るので資産(前払金・前払費用)、自社が先に受け取ったなら渡す義務が残るので負債(前受金・前受収益)です。そのうえで、見返りが一時点のモノなら「金」、期間にわたるサービスなら「費用・収益」と分かれます。
この科目でつまずくのは覚え方ではなく、振り替える合図が経理に届いていないことです。だから直す場所は仕訳ではなく、摘要の書き方・補助科目・月次資料という3か所になります。決算をまたぐ残高は、利益の期ズレと融資の場面の説明に直結します。消費税や短期前払費用の取扱いは個別性が強いので、判断が必要な残高は早めに顧問税理士へ回してください。
ご契約後は、最初に「前」のつく科目の内訳を一覧にし、どこで止まっているかをお見せします。その前の段階として、無料の経理コスト診断では、送信後1営業日以内に概算見積もりと改善ポイントをメールでお返しします(面談はご希望の方のみ)。
※本記事は一般的な実務の整理であり、個別の会計処理・税務上の取扱いを保証するものではありません。消費税の課税時期、短期前払費用の取扱い、収益の計上時期は、契約内容・金額・継続適用の有無などの個別事情によって結論が変わり、制度改正により取扱いが変わることもあります。税務申告書の作成・提出の代理は税理士の業務です。自社の処理については顧問税理士にご確認ください。