仮払金の精算|残り続けるのは、ルールではなく「渡し方」の問題です


この記事の要点
- 仮払金の残高が残っているのは、振り替えるための情報がまだ経理の手元に来ていない、という表示です。
- 仮払金の精算の仕訳は、渡した額と実際に使った額の差がどちら向きに出たかで、3通りに分かれます。
- 直す順番は、先に渡さない形に置き換えて発生を減らし、申請書に期限と終わり方を書き、月次で人別・発生日別の残高一覧を1行ずつ潰すことです。
目次
引き継ぎで会社の残高を一通り見せていただくとき、私が最初に開く科目があります。仮払金です。ここに1年以上動いていない金額が数件残っていることがあります。金額は数万円のこともあれば、数十万円のこともあります。担当者に聞くと、返ってくる答えは似ています。「たぶん出張のやつだと思うんですが、誰のか分からなくて」。
仮払金が残るのは、精算のルールが甘いからではありません。渡す時点で「いつまでに、誰が、何を出したら終わりか」が決まっていないからです。だから直す場所は精算の側ではなく、渡す側にあります。ルールを厳しくしても、渡し方が同じなら来年も同じ残高が残ります。
この記事は仮払金という科目の残高をどう畳むかに絞っています。従業員が先に自腹を切る立替払いの側の運用は経費精算代行とはに、現金そのものを社内から無くす話は小口現金の廃止にまとめました。
仮払金は「まだ何にも決まっていない」ことを表す科目
仮払金は、使い道や金額が確定する前にお金だけ先に渡したときに使う科目です。出張前に交通費と宿泊費の概算を渡す、材料の買い付けに現金を持たせる、といった場面で出てきます。
ここで大事なのは、仮払金は「仮」の置き場であって、最後まで残っていていい科目ではないということです。出張から戻って領収書が出てくれば、旅費交通費に振り替わって消えます。つまり残高が残っているということは、振り替えるための情報がまだ手元に来ていない、という意味になります。金額の問題ではなく、情報が来ていないことの表示です。
この見方をすると、残高の意味が変わります。10万円の仮払金が残っているのは「10万円が行方不明」なのではなく、「10万円分の使い道が、誰かの頭とカバンの中にしかない」状態です。だから追いかける先は帳簿ではなく人です。
仮払金の残高は、振り替えるための情報が届いていないことの表示
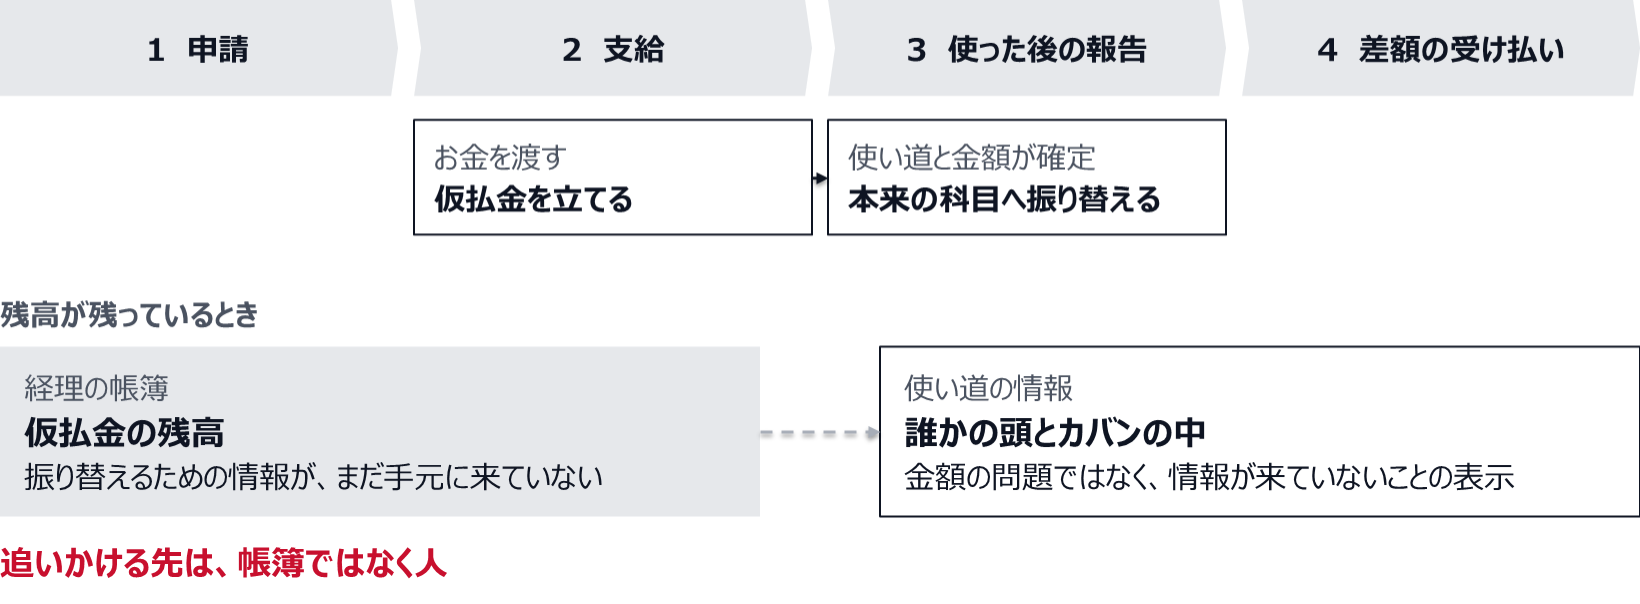
使い道の情報は、誰かの頭とカバンの中にある。だから追いかける先は人になる。
仮払金の精算の仕訳は、差額の向きで3通りに分かれる
仮払金の精算は、申請、支給、使った後の報告、差額の受け払いという4段階で進みます。会計のうえでは、お金を渡した時点で仮払金を立て、報告を受けて使い道と金額が確定した時点で本来の科目へ振り替えます。振り替えの形を決めるのは、渡した額と実際に使った額の差がどちら向きに出たかです。
出張前に5万円を現金で渡した例で並べると、次のようになります(消費税の区分は省いています)。
精算の仕訳は、差額の向きで3通りに分かれる
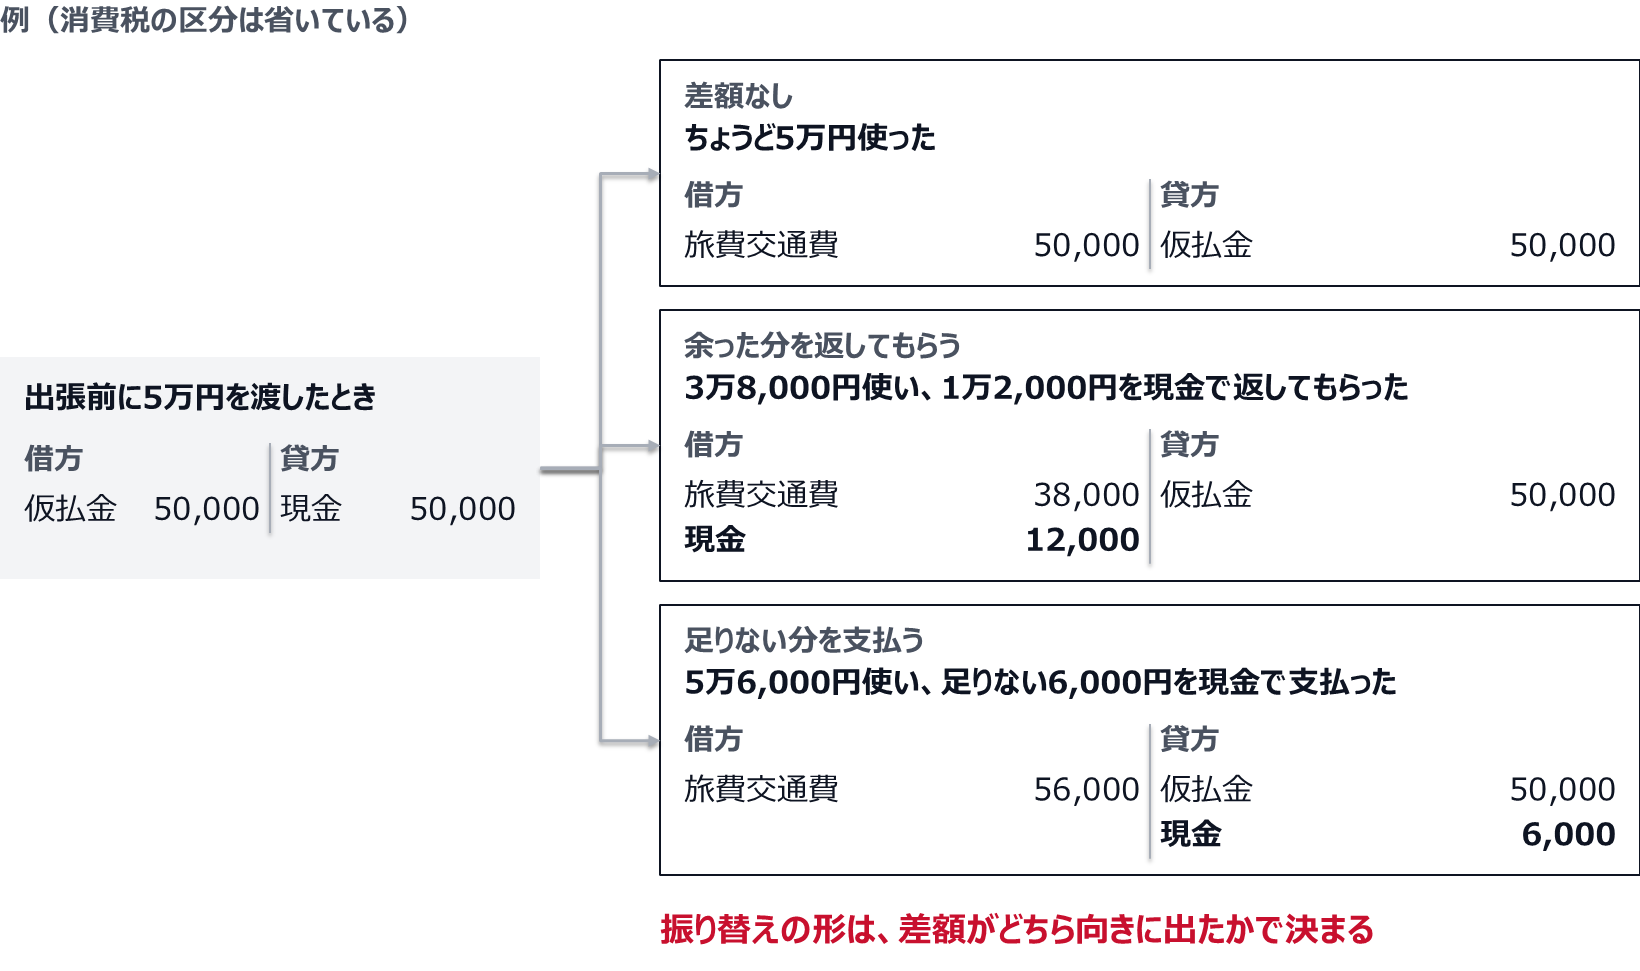
渡した額と使った額の差がどちら向きに出たかで、振り替えの形が決まる。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 出張前に5万円を渡したとき | 仮払金 50,000 | 現金 50,000 |
| 精算:ちょうど5万円使った | 旅費交通費 50,000 | 仮払金 50,000 |
| 精算:3万8,000円使い、残りの1万2,000円を現金で返してもらった | 旅費交通費 38,000 現金 12,000 | 仮払金 50,000 |
| 精算:5万6,000円使い、足りない6,000円を現金で支払った | 旅費交通費 56,000 | 仮払金 50,000 現金 6,000 |
差額を振込で受け払いするなら、現金の代わりに普通預金を使います。出張中の会食を交際費に分けるなど、どの科目へ振り替えるかは会社ごとに基準を決めておくと、精算のたびに迷わずに済みます。基準の作り方は勘定科目の決め方にまとめました。
月や期末をまたいだときの扱い
月末に渡して翌月に精算するだけなら、精算書が出た月に振り替えても、月次の数字が1か月ずれる程度で済みます。気をつけたいのは決算期末をまたぐときです。企業会計基準委員会などが公表している「中小企業の会計に関する指針」は、仮払金のうち当期の費用とすべき金額を、適正な科目で費用に計上するよう求めています。出張が期末前に終わっていれば、精算書の提出が翌期にずれ込んでも、金額を確かめて当期の費用に振り替えておきます。
仮払金精算書には、明細と差額の受け払いまで書く
精算書は、使い道を確定させて仮払金を消すための書類です。市販の用紙やExcelのテンプレートで足ります。ただし次の項目がそろっていないと、経理は仕訳を切れません。
| 項目 | 書く内容 | 抜けると起きること |
|---|---|---|
| 申請者・所属・精算日 | 誰の、いつの精算か | 人別の残高一覧と突き合わせられない |
| 仮払日・仮払額 | どの仮払に対する精算か | 同じ人に仮払が複数あると、どれが消えたのか分からない |
| 用途 | 出張先や目的 | 科目を判断できず、経理から問い合わせが出る |
| 支出の明細 | 日付・支払先・内容・金額を1行ずつ。数日にわたる出張は日別の小計もつける | 領収書と金額を照合できない |
| 実費合計と差額 | 実費の合計、返金額または追加の支払額、受け払いの方法(現金・振込) | 精算は済んだのに差額の返金が止まる |
| 証憑 | 領収書を添付する。領収書が出ない支出は、理由と代わりの記録を書く | 慶弔費などで精算そのものが止まる |
| 承認 | 上長と経理の確認欄 | 誰が中身を確かめたかが残らない |
渡すときの申請書と精算書を1枚にまとめた「仮払金申請書兼精算書」にすると、申請時に書いた精算期限が、精算するときにも目に入ります。期限の書き方は、この先の「渡す時に、期限と終わり方を紙に書く」で扱います。
残り続ける仮払金は、だいたい4つの型に分かれる
滞留している仮払金は、おおむね次の4つに分けられます。原因が違うので、打ち手も変わります。
| 型 | よくある中身 | 効く打ち手 |
|---|---|---|
| ① 期限を決めずに渡した | 出張・買い付けの概算払い。戻ってきたが精算を催促していない | 渡す時点で精算期限を書面に載せる。締切がないものは動かない |
| ② 領収書が出ない支出に使われた | 慶弔費、割り勘の会食、自動販売機、公共交通機関の運賃 | 領収書が出ない場合の代替(出金伝票・案内状・記録の残し方)を先に決めておく |
| ③ 差額の返金が止まっている | 概算5万円→実費3.8万円。残り1.2万円を戻すのが面倒で放置 | 返金の方法(現金・振込、労使協定があれば給与控除)を渡す時点で決め、金額は経理が確定させる |
| ④ 精算する人がもういない | 退職者・異動者の仮払金がそのまま残っている | 退職手続のチェックリストに仮払金残高の確認を入れる。事後の回収は難しい |
この4つのうち、金額として大きくなりやすいのは①と④です。とくに④は、退職の連絡が経理に来るのが最後になる会社で起きやすくなります。最終給与の計算をする時点で仮払金の残高を見ていれば防げますが、その一手が手順に入っていないと漏れます。
件数を減らすなら、②から見ると早いです。慶弔費のように領収書が出ない支出は、渡した本人も「何を出せばいいのか分からない」ので止まります。これは本人の怠慢ではなく、会社が受け取り方を決めていないことによる停滞です。
決算まで持ち越すと、話が経理の外に出る
仮払金が期末をまたぐと、社内の整理の話では済まなくなることがあります。実務で指摘を受けやすいのは次の3つの場面です。
- 税務の場面:長期間精算されない仮払金について、実質的に役員や従業員への貸付・給与ではないかという観点で確認を受けることがあります。とくに役員に対するものは論点になりやすい部分です
- 金融機関の場面:融資の審査で決算書を見られるとき、内容の分からない仮払金や貸付金は、そのまま資産として評価されないことがあります。実態のある資産と区別して見られる、という言い方をされます
- 監査・株主の場面:監査を受けている会社では、滞留している残高は内訳の説明を求められます
ここでの取扱いは会社の状況や金額、経緯によって変わりますし、税務上の判断は個別性が強い領域です。自社の残高が実際にどう扱われるかは、必ず顧問税理士にご確認ください。この記事で申し上げたいのは、金額の大小より「説明できない残高を期末に持ち越さない」ことのほうが実利がある、という一点です。
直し方は3つ。順番が大事です
① 仮払を出す条件をまず絞る
いちばん効くのは、精算の運用を整えることではなく、そもそも先に渡さないで済む形を増やすことです。仮払金は、社員に現金の負担をさせないための仕組みでした。今はそれを別の手段で代替できます。
| 従来の仮払 | 置き換え先 | 残高への効き方 |
|---|---|---|
| 出張の交通費・宿泊費 | 会社が直接手配して会社に請求書が来る形にする | そもそも仮払金が発生しない |
| 現地での飲食・雑費 | 法人カード(個人別カード)を持たせる | 利用明細が自動で残るので、精算が「明細への用途記入」だけになる |
| まとまった買い付け | 取引先と掛け取引にする、または会社口座から直接振込 | 現金を持ち歩く必要が消える |
| 少額の立替 | 本人が立て替え、月次でまとめて精算 | 仮払金ではなく未払金の側で処理される |
この置き換えをすると、仮払金は「例外的に必要なときだけ使う科目」に戻ります。残高が減らないときは、減らす努力の前に、増やすのを止められているかを見てください。
② 渡す時に、期限と終わり方を紙に書く
それでも仮払が必要な場面は残ります。そのときは、申請書に必ず次の3つを書いてください。難しい様式は要りません。1枚に3行で足ります。
- 精算期限:「出張から戻った日から5営業日以内」のように、日付が自動的に決まる書き方にする。「速やかに」は期限ではありません
- 差額の戻し方:余ったお金をどう返すか。現金か振込か。給与から差し引くなら、労使協定の控除項目に入っているかも確かめます。ここを決めていないと③の型で止まります
- 領収書が出ない場合の代替:慶弔費なら案内状や記録、交通費なら経路と金額の記載。何を出せば終わりかを先に示す
この3行が、滞留を防ぐ手がかりになります。期限を月次の締め日より前に置くと、締めの時点で残高一覧に載る件数も減ります。担当者が催促しづらい会社ほど効きます。催促は個人が言いにくいことでも、様式に書いてあれば「様式どおりです」で済むからです。
③ 月次で、残高を1行ずつ潰す
残ってしまった分は、月次の作業に組み込んで潰します。やることは単純で、仮払金の残高を「人別・発生日別」で一覧にすることです。合計金額だけを見ていても何も動きません。
| 経過日数 | 状態の見方 | その月にやること |
|---|---|---|
| 30日以内 | 正常。まだ精算の途中 | 放置してよい |
| 31〜90日 | 止まっている。本人は忘れかけている | 本人へ個別に連絡。何が出せていないのかを聞く |
| 91日以上 | 自然には動かない。上長を巻き込む段階 | 金額・日付・担当者名を上長へ共有し、期日を切って処理を決める |
| 期末をまたぐもの | 説明を求められる残高 | 内容を確定させ、扱いを顧問税理士に相談する |
この一覧を、月次の締め資料に毎月同じ形で載せてください。別ファイルで管理表を作ると開かれなくなります。締め資料に載っていれば、毎月自動的に目に入ります。月次の締めそのものを早くする話は月次締めの早期化に書きました。
経過日数が延びるほど、やることと巻き込む相手が変わる
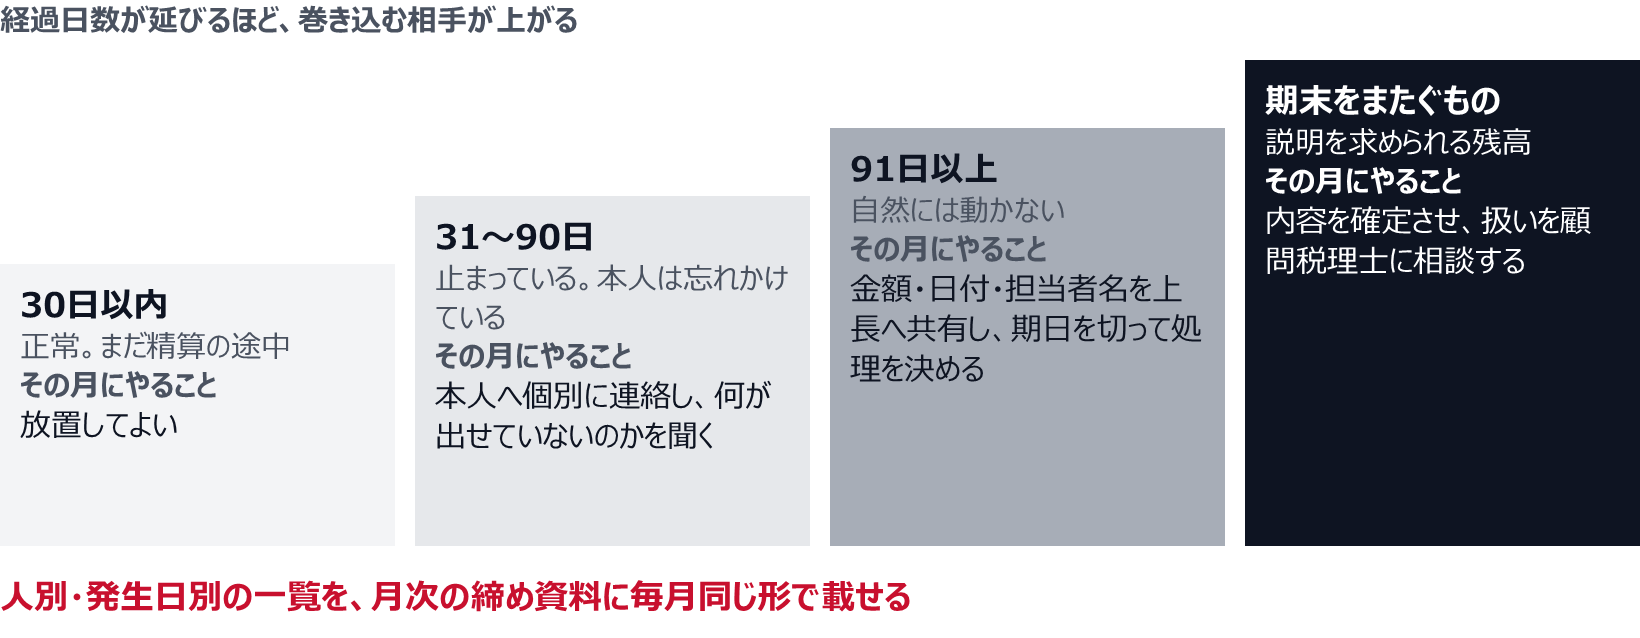
人別・発生日別の残高一覧を、月次の締め資料に毎月同じ形で載せる。
直す順番は、発生を減らす、滞留を防ぐ、残りを潰す
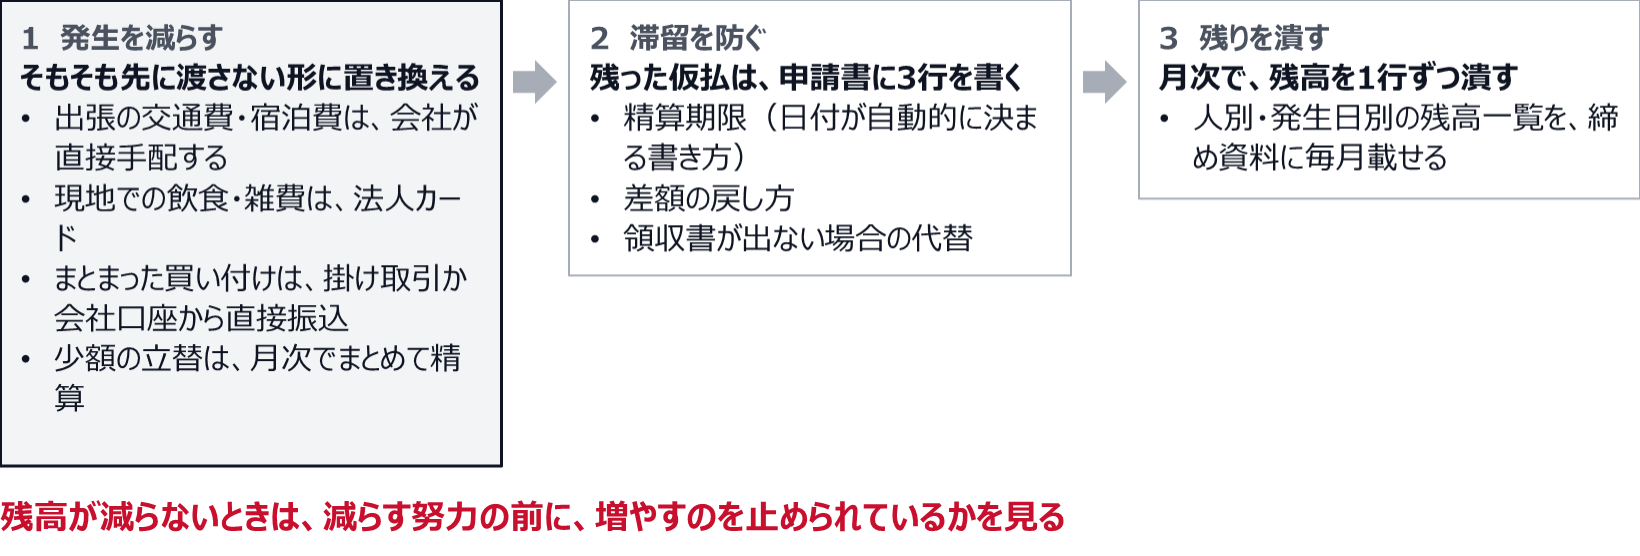
残高が減らないときは、減らす努力の前に、増やすのを止められているかを見る。
ルールを作っても守られない会社に共通すること
「精算規程は作ってあるんです」という会社は少なくありません。それでも残高が減らないときは、次のどちらかを疑ってください。
ひとつは、渡す人と精算を求める人が同じ場所にいるケースです。総務や経理の担当者が、上司や役員に対して「精算してください」と言わなければならない構造だと、催促は止まります。これは担当者の性格の問題ではありません。言いにくい相手に督促させる設計になっていること自体が原因です。だから、残高一覧を出す先を「本人」ではなく「本人と上長の両方」にするだけで動きが変わります。
もうひとつは、精算しないことに何も起きないケースです。次の仮払がまた出てしまう。ここは、前の仮払が残っている人には新しい仮払を出さない、という一行の運用で止まります。厳しく見えますが、摩擦の少ない止め方です。規程よりも、次の申請が通らないほうが効きます。
要するに、仮払金の滞留は個人の意識ではなく工程のつなぎ目の設計の問題です。同じ考え方は経理業務フローの作り方にまとめています。
ルールを作っても残高が減らないときは、2つのどちらかを疑う
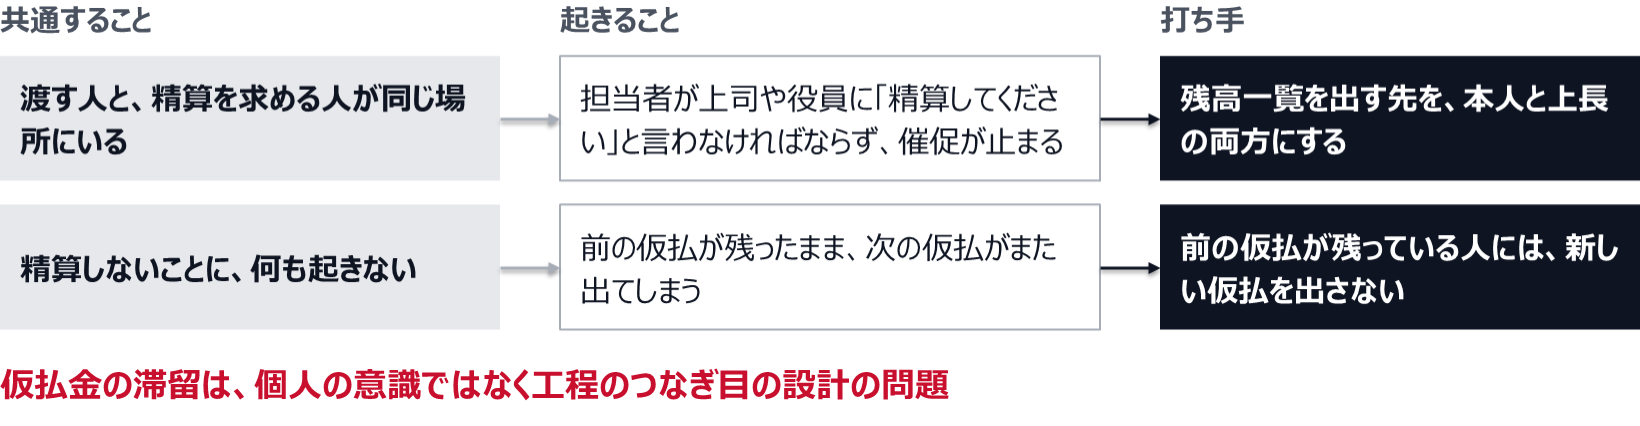
滞留は個人の意識ではなく、工程のつなぎ目の設計の問題。
仮払金の精算のよくある質問
余った仮払金を、給与から差し引いて返してもらってもよいですか
差し引く前に、労使協定があるかを確かめてください。労働基準法第24条は、賃金はその全額を支払うのが原則だと定めています。一部を控除できるのは、法令に別段の定めがある場合か、労働者の過半数で組織する労働組合(なければ労働者の過半数を代表する者)と書面で協定を結んだ場合です。仮払金の返金分を給与から差し引くなら、その協定の控除項目に入っているかを見ておきます。協定がない、または項目に入っていないなら、振込で返してもらう形にしてください。
役員に渡した仮払金が精算されないまま残ると、どうなりますか
役員への給与と同じ扱いになるかが論点になりえます。国税庁の法人税基本通達9-2-9は、役員に給与を払ったのと同じ効果を持つ「経済的な利益」の例を挙げています。旅費などの名目で渡したお金のうち、会社の業務に使ったことが明らかでないものも、その一つです。精算書が出ず使い道を説明できない仮払金は、役員給与とみなされるおそれが出てきます。扱いは金額や経緯で変わるため、期末に残っている分は顧問税理士にご確認ください。
シメゴの考え方
私たちが経理をお預かりするとき、最初に行うのが仮払金と立替金の棚卸しです。人別・発生日別に並べ直して、いつのものか分からない残高を洗い出します。仕訳データがあればできる作業で、特別なことは何もしていません。
正直に書くと、その後の督促は社内でやっていただくほうが早いです。「あの出張の精算、まだですよね」と本人に言う仕事は、外部の会社より社内の人が言ったほうが確実に動きます。私たちが引き受けているのは、その前段の「誰の、いつの、いくらが止まっているか」を毎月同じ形で出し続けるところと、精算の受け皿を作るところです。
そのため、残高一覧を人別で出す仕組みが社内にあり、それを見て動く人がいるなら、この件で外注する必要はありません。一覧にするだけで、社内で片づく残高もあります。
まとめ
仮払金が残り続ける原因は、精算ルールの緩さではなく渡し方にあります。渡す時点で、精算期限・差額の戻し方・領収書がないときの代替、この3つが決まっていないものが滞留します。
直す順番は、①そもそも先に渡さない形(会社手配・法人カード・掛け取引)に置き換えて発生を減らす、②残った仮払には申請書の3行で期限と終わり方を書く、③月次で人別・発生日別の残高一覧を締め資料に載せて1行ずつ潰す、です。
そして、前の仮払が残っている人には次の仮払を出さない。規程を厚くするより、この一行のほうが効きます。期末をまたいだ残高は税務・融資の場面で説明を求められることがあるので、内容が固まらないものは早めに顧問税理士へ相談してください。
ご契約後に最初に行うのが、仮払金・立替金がどこで止まっているかの一覧づくりです。無料の経理コスト診断では、フォームの送信後1営業日以内に、概算の見積もりと改善のポイントをメールでお返しします(面談はご希望の方のみ)。
※本記事は一般的な実務の整理であり、個別の会計処理・税務上の取扱いを保証するものではありません。仮払金の税務上の判断は金額・経緯・相手方によって異なり、制度改正により取扱いが変わることもあります。税務申告書の作成・提出の代理は税理士の業務です。自社の処理については顧問税理士にご確認ください。